
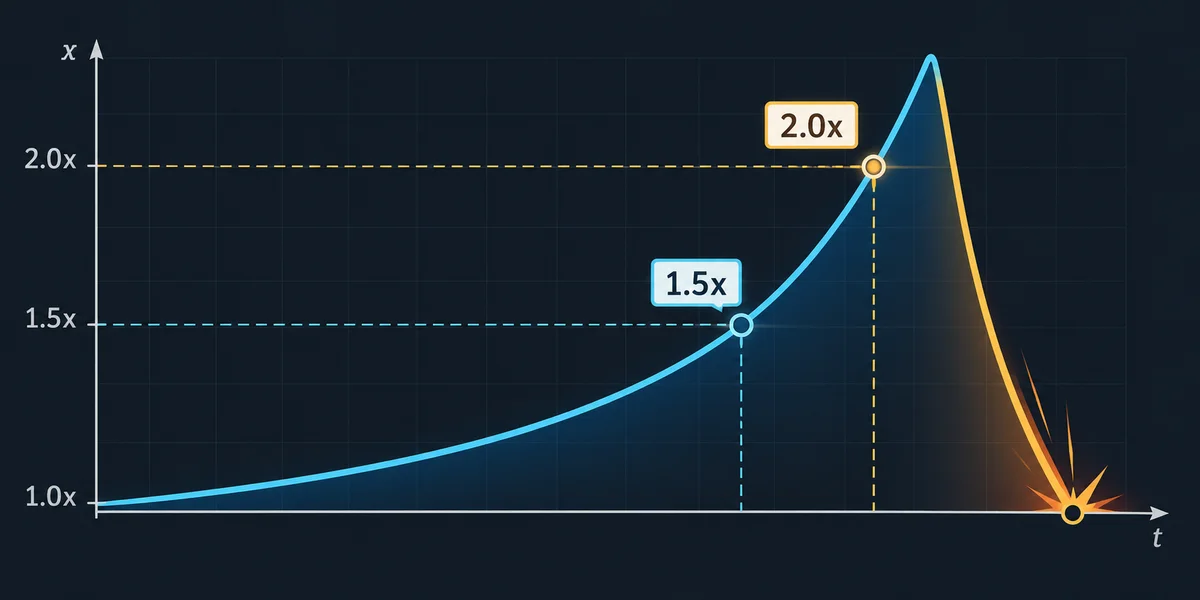


El objetivo 1,5x acierta más que 2x en este modelo, pero gana menos en cada éxito. Retorno esperado, varianza, rachas y financiación de la sesión responden a preguntas distintas. La comparación exige importes, ley de resultados, liquidación y parada explícitos. Una victoria frecuente no garantiza sesión rentable ni justifica aumentar el gasto asumible. Se trata de entender una distribución, sin convertir frecuencia en promesa de seguridad.
Suponemos objetivos fijos aceptados independientes con P(M≥k)=0,97/k, igualdad como acierto, sin costes adicionales y apuesta unitaria. Es un modelo recíproco declarado del 3%, no especificación universal de proveedor. Las tablas separan probabilidades analíticas de una trayectoria sintética reproducible. Una probabilidad calculada no es medición de casino en directo. Cambiar versión, reglas o financiación necesita declarar nuevamente los supuestos.
Compara pagos equivalentes
En 1,5x la probabilidad es 97/150, en 2x 97/200. La diferencia es 16,166667 puntos porcentuales. Respecto a 2x, la primera es un tercio mayor, distinto de 16,17% mayor. Una unidad ganadora a 1,5x paga 1,5 bruto y gana 0,5 neto;2x paga 2 bruto y gana 1. Se duplica el beneficio, pero el pago bruto crece por factor 4/3. Confundir ambos conceptos cambia la interpretación de la misma victoria.
| Métrica, una unidad | Objetivo 1,5x | Objetivo 2x |
|---|---|---|
| Probabilidad de victoria | 64,666667% | 48,500000% |
| Probabilidad de pérdida | 35,333333% | 51,500000% |
| Bruto al ganar | 1,500000 | 2,000000 |
| Neto al ganar | 0,500000 | 1,000000 |
| Neto esperado | -0,030000 | -0,030000 |
| Varianza | 0,514100 | 0,999100 |
| Desviación estándar | 0,717008 | 0,999550 |
| Fallo de saldo hasta 1000 | 0,182228% | 2,131958% |
Escribir neto como k por indicador de éxito menos 1 da expectativa k×0,97/k-1=-0,03. Cambiar objetivo no mejora ese retorno por unidad aceptada; cambia distribución. La fila de fallo usa 100 unidades iniciales, apuesta fija 1, máximo 1000 rondas, sin depósitos ni parada por beneficio, absorbiendo saldo liquidado inferior a la próxima unidad. Horizonte y unidad forman parte de la definición, no un detalle opcional.
En 1,5x puede quedar media unidad insuficiente sin cero literal. Las probabilidades son aproximadamente 0,182228% y 2,131958% en este modelo. No son presupuestos recomendados ni tasas universales de proveedor. Otras fracciones, mínimos, límites y paradas requieren otro cálculo. Un 1% inicial fijo difiere del 1% de saldo variable. Igualar primera apuesta no hace iguales trayectorias ni probabilidades posteriores de quedarse sin fondos.
Menor varianza no garantiza un camino suave
La varianza binaria unitaria es 0,97 k-0,9409:0,5141 en 1,5x y 0,9991 en 2x. Su razón es 103/53≈1,943396, con desviaciones aproximadas 0,717008 y 0,999550. Son propiedades de una apuesta aceptada. No dicen que todo objetivo bajo tenga caída leve, pérdida predecible o respuesta emocional concreta. Un camino puede caer mucho aun con varianza unitaria inferior. Eso debe separarse antes de llamar segura una opción para una persona.
El importe entra al cuadrado en varianza. Con igual saldo,1,5% en 1,5x frente a 0,75% en 2x da razón 4×0,5141/0,9991≈2,058252, no igualdad. Igualar una ronda requiere razón de importes 1,394057. Aun así cambian costes medios y forma de incrementos. Misma varianza no establece igual probabilidad de fallo de sesión. Tampoco produce una regla Kelly positiva: la expectativa mantiene su signo negativo.
Define el camino de recuperación
Tras déficit de una unidad, ganar una apuesta 2x financiada añade 1 y recupera con probabilidad 0,485. Dos victorias 1,5x consecutivas especificadas añaden 0,5 cada, con (97/150)^2 ≈ 0,418177778. Son caminos cortos definidos con distinto número de rondas, no teorema de superioridad 2x para cualquier objetivo, saldo u horizonte. Una comparación más amplia necesita mismas condiciones de parada y una definición común de recuperación.
Las pérdidas adicionales aumentan el déficit. En un camino sin restricciones, dos victorias no tienen que ser consecutivas, pero perder más exige beneficio adicional. La probabilidad debe definir cuándo se para, si se financia la próxima apuesta y qué saldo se considera recuperado. Un objetivo alto paga más al ganar y acierta menos. Ninguna cuenta obliga a recuperar en la siguiente ronda ni aporta financiación anticipada.
Ventanas, rachas y probabilidad de sesión
Con probabilidad de pérdida q, un bloque concreto de j derrotas tiene q^j. En Nrondas, el número esperado de ventanas superpuestas de j pérdidas es(N-j+1)q^j. La probabilidad de al menos una es diferente. Una racha larga contiene varias ventanas y sus indicadores se solapan. La tabla usa N=200 y calcula ambas magnitudes. No trata ventanas como independientes ni convierte expectativa de conteo en frecuencia garantizada.
| Pérdidas en 200 | Ventanas esperadas 1,5x | P(al menos una)1,5x | Ventanas esperadas 2x | P(al menos una)2x |
|---|---|---|---|---|
| 3 | 8,734117 | 99,821094% | 27,044993 | 99,999999% |
| 5 | 1,079392 | 51,026183% | 7,100554 | 97,872017% |
| 7 | 0,133381 | 8,312154% | 1,864028 | 61,011490% |
Siete pérdidas a 1,5x tienen conteo esperado 0,133381 y probabilidad de al menos una 8,312154%. No significa una ocurrencia en cada octava sesión. En 2x, conteo 1,864028 y probabilidad 61,011490%, sin garantizar dos en cualquier sesión. Los conteos esperados pueden superar 1, las probabilidades no. La cuenta exacta se contrastó mediante recurrencia racional independiente. También difiere de contar rachas de longitud exactamente siete.
Dos apuestas del mismo vuelo dependen entre sí
Considera dos unidades aceptadas a 1,5x y una a 2x en el mismo vuelo, cuando el producto admite importes y objetivos. Exposición inicial 3. Si gana la primera, paga 3 bruto y cubre el coste conjunto aunque pierda la otra. El beneficio depende de alcanzar 1,5x. Por debajo pierden ambas. Dividir entre dos botones no crea resultados aleatorios independientes ni garantiza devolución del principal antes de conocer el resultado.
| Resultado del mismo vuelo | Probabilidad | Neto en 3 unidades |
|---|---|---|
| M <1,5 | 35,333333% | -3,00 |
| 1,5 ≤ M <2 | 16,166667% | 0,00 |
| M ≥2 | 48,500000% | 2,00 |
Los netos son-3,0 y+2, con probabilidades 53/150,97/600 y 97/200. Esperado-0,09 sobre 3 unidades. La varianza conjunta 5,1119 incluye covarianza positiva; tratar ambas como independientes calcula mal el riesgo. La zona intermedia es empate condicional, no escudo universal. El éxito inferior no se conoce al aceptar las apuestas: hay que financiar la suma completa antes de cualquier pago. Una cobertura posterior no es financiación previa.
Reproduce ambos objetivos en el mismo archivo
La reproducción descriptiva usa las primeras 1000 filas del CSV sintético de 10000 rondas. Empieza con 100 unidades de apuesta, una fija por fila, sin gastos ni reposición. El helper guarda 1000 unidades de cuenta y apuesta 10; dividir campos monetarios por 10 da unidades de apuesta. La escala no altera aciertos, financiación o porcentajes de caída. No son monedas ni depósitos realmente enviados a una plataforma.
| Objetivo | Victorias /1000 | Volumen en unidades | Bruto en unidades | Saldo en unidades | Caída máxima desde pico |
|---|---|---|---|---|---|
| 1,50x | 624 | 1000,00 | 936,00 | 36,00 | 66,341463% |
| 2,00x | 461 | 1000,00 | 922,00 | 22,00 | 78,846154% |
En 1,5x hay 624 victorias,936 unidades brutas pagadas y 36 restantes. En 2x hay 461 victorias,922 bruto y 22 restantes. Ambos caminos financian 1000 apuestas. Las caídas máximas desde pico son 66,341463% y 78,846154%, incluyendo todos los puntos liquidados, inicio y final. Son datos descriptivos de un camino, no medianas de población. Compartir archivo controla la comparación, pero no lo convierte en observaciones reales de un operador.
El volumen es 1000 unidades de apuesta en ambos. El saldo final equivale a 100 iniciales más bruto menos volumen. El retorno realizado 93,6% o 92,2% no tiene que igualar 97% del modelo. No establece una ley real del proveedor. El archivo contiene entradas sintéticas públicas y no anticipa rondas privadas sin revelar. Contabilidad de muestra y supuestos poblacionales quedan separados. Una suma correcta de esta trayectoria no determina por sí sola la probabilidad real.
Reproduce probabilidades y registro
Guarda CSV completo,finite_bankroll.py y ev_ledgers.py junto al ejemplo Python. Verifica todo el archivo antes de seleccionar 1000 filas. Usa biblioteca estándar, sin red ni apuestas. Los cuatro bloques idénticos se ejecutaron y coincidieron con valores analíticos y resúmenes. Las salidas del helper usan centésimas de cuenta; las unidades de apuesta de la tabla resultan de la escala declarada explícitamente.
# Save finite_bankroll.py, ev_ledgers.py and the full synthetic CSV here.
from fractions import Fraction
from pathlib import Path
import json
import logging
from finite_bankroll import fixed_stake_failure
from ev_ledgers import load_rows, simulate

def run_probability(q, length, rounds):
    active = [Fraction(1)] + [Fraction(0)] * (length-1)
    absorbed = Fraction(0)
    for _ in range(rounds):
        following = [sum(active)*(1-q)] + [Fraction(0)]*(length-1)
        for j, mass in enumerate(active):
            if j+1 == length:
                absorbed += mass*q
            else:
                following[j+1] += mass*q
        active = following
    return float(absorbed)

rows = load_rows(Path("crashmath_10000_rounds_dataset.csv"))[:1000]
results = []
for cents in [150, 200]:
    k, p = Fraction(cents,100), Fraction(97,cents)
    mean = p*(k-1) - (1-p)
    variance = p*(k-1)**2 + (1-p) - mean**2
    sample, _ = simulate(rows, "target"+str(cents), cents, 1000)
    results.append({
        "target": float(k), "expectedNet": float(mean),
        "variance": float(variance),
        "failureBy1000": fixed_stake_failure(100, cents, 1000),
        "runs": [{"length": n, "atLeastOnce": run_probability(1-p,n,200),
                  "expectedWindows": float((201-n)*(1-p)**n)} for n in [3,5,7]],
        "sample": sample
    })
logging.basicConfig(level=logging.INFO, format="%(message)s")
logging.info(json.dumps(results, indent=2))
El fallo finito se comprobó mediante estados Decimal de 60 dígitos indexados por victorias y ronda, otra coordenada respecto al DP de medias unidades publicado. Las rachas coincidieron con recurrencias racionales exactas. Se verificaron 2000 filas por financiación, comparación Decimal, bruto, saldo, picos y caída. Las referencias hacen reproducible el cálculo sin estudio en directo. No establecen que un proveedor mantenga esa distribución o admita todos los objetivos e importes.
Conserva visibles ejecución y gasto
La comparación presupone objetivos fijos aceptados y pagos declarados. Una orden manual aceptada en un multiplicador posterior puede usar otro contrato. La comparación de ejecución explica pagar objetivo o llegada. Ni la tabla ni un ajuste automático garantizan latencia cero, aceptación o pago en cualquier fallo. Una intención de pulsar no sustituye el registro de la orden aceptada ni su liquidación.
En estas probabilidades, Kelly sin restricción da-0,06 a 1,5x y-0,03 a 2x. Restringir fracciones no negativas elige cero para ambas. Una fracción positiva de entretenimiento es decisión de gasto, no Kelly derivado de ventaja rentable. No hay depósito obligatorio 100 unidades ni promesa de que menor varianza vuelva asumible una pérdida que no puedes pagar. El presupuesto sigue siendo anterior al cálculo del objetivo.
La Calculadora EV muestra probabilidad, expectativa y resúmenes del modelo elegido, sin pronóstico horario real. Las acciones de socios mantienen registro directo sin demostración obligatoria. No certifican supuestos de proveedor ni aseguran objetivo disponible. Puedes examinar las cuentas antes de decidir apostar. Ningún número exige añadir saldo o perseguir recuperación después de alcanzar el gasto máximo que ya habías elegido.