
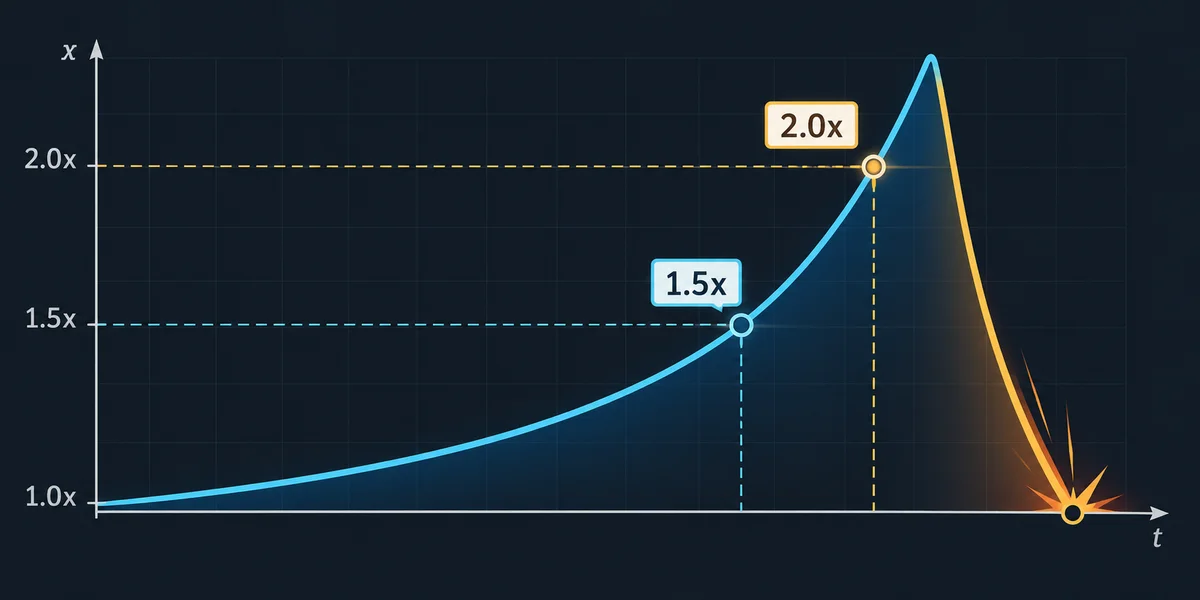


Цель 1,5x достигается чаще 2x в этой модели, но приносит меньше прибыли при победе. Ожидание, дисперсия, серии и обеспечение всей сессии отвечают на разные вопросы. Сравнение полезно при явных суммах, законе исходов, расчёте и остановке. Частая победа не гарантирует прибыльную сессию и не обосновывает увеличение доступного расхода. Задача состоит в понимании распределения, а не превращении частоты в обещание безопасности выбранного бюджета.
Предположим независимые принятые фиксированные цели с P(M≥k)=0,97/k, равенство считается достижением, дополнительных расходов нет, ставка единичная. Это заданная обратная модель 3%, а не универсальная спецификация поставщика. Таблицы разделяют аналитические вероятности и один воспроизводимый синтетический путь. Вычисленная вероятность не является замером живого казино. Смена версии, правил или финансирования требует заново указать предпосылки, вместо сохранения старого процента под похожим названием стратегии.
Сравнивайте одинаковые правила выплаты
На 1,5x вероятность 97/150, на 2x 97/200. Разница 16,166667 процентного пункта. По отношению к вероятности 2x первая выше на треть, что отличается от 16,17% относительного роста. Победа единицы на 1,5x даёт 1,5 общей выплаты и 0,5 чистой прибыли;2x даёт 2 общей и 1 чистой. Прибыль удваивается, общая выплата растёт в 4/3 раза. Смешение понятий меняет интерпретацию одного и того же выигрышного исхода, хотя все номинальные числа остаются знакомыми.
| Показатель, ставка 1 | Цель 1,5x | Цель 2x |
|---|---|---|
| Вероятность победы | 64,666667% | 48,500000% |
| Вероятность проигрыша | 35,333333% | 51,500000% |
| Общая выплата победы | 1,500000 | 2,000000 |
| Чистая прибыль победы | 0,500000 | 1,000000 |
| Ожидаемый итог | -0,030000 | -0,030000 |
| Дисперсия | 0,514100 | 0,999100 |
| Стандартное отклонение | 0,717008 | 0,999550 |
| Отказ обеспечения к 1000 | 0,182228% | 2,131958% |
Запись чистого результата как k, умноженного на индикатор успеха, минус 1 даёт ожидание k×0,97/k-1=-0,03. Изменение цели не улучшает его на принятую единицу, но меняет распределение. Строка отказа использует 100 начальных единиц ставки, фиксированную 1, максимум 1000 раундов, без пополнения и остановки по прибыли. Поглощается рассчитанный баланс меньше следующей единицы. Горизонт и ставка входят в определение, их нельзя убирать при переносе показателя в другой пример.
На 1,5x может остаться половина единицы, которой недостаточно, без буквального нуля. Вероятности примерно 0,182228% и 2,131958% относятся к точной модели. Это не рекомендуемые суммы бюджета и не универсальные частоты поставщика. Другие доли, минимумы, пределы и остановки требуют другого расчёта. Фиксированный 1% начального банка также отличается от 1% меняющегося остатка. Совпадение первой ставки не делает последующие траектории и вероятность нехватки средств одинаковыми.
Низкая дисперсия не гарантирует ровный путь
Дисперсия единичного бинарного результата 0,97 k-0,9409:0,5141 на 1,5x и 0,9991 на 2x. Их отношение 103/53≈1,943396, стандартные отклонения примерно 0,717008 и 0,999550. Это свойства одной принятой ставки. Они не обещают небольшой просадки, предсказуемой потери или определённого эмоционального ответа любого человека. Отдельный путь может сильно снизиться при меньшей единичной дисперсии. Это нужно отделять до объявления цели безопасной для конкретного остатка или обязательных расходов.
Сумма входит в дисперсию квадратом. При одном текущем банке 1,5% на 1,5x против 0,75% на 2x дают отношение 4×0,5141/0,9991≈2,058252, а не равенство. Для одинаковой дисперсии раунда нужно отношение ставок примерно 1,394057. Но средние расходы и форма приращений всё равно отличаются. Равная дисперсия не устанавливает одинаковую вероятность отказа всей сессии. Это также не положительное распределение Келли: отрицательное ожидание сохраняет знак, даже когда два вторых момента удалось численно сопоставить.
Определите путь восстановления
После дефицита единицы одна обеспеченная победа 2x добавляет 1 и восстанавливает её с вероятностью 0,485. Две заданные победы 1,5x подряд добавляют по 0,5, с вероятностью (97/150)^2 ≈ 0,418177778. Это конкретные короткие пути с разным количеством раундов, а не теорема преимущества 2x для любой цели восстановления, банка или горизонта. Более общее сравнение требует одинаковых условий остановки и определения восстановленного состояния, а не только размера прибыли победы.
Дополнительные проигрыши увеличивают дефицит. На произвольном пути две победы не обязаны быть подряд, однако новые проигравшие ставки требуют дополнительной прибыли. Вероятность восстановления должна указывать остановку, возможность оплатить следующую сумму и нужный остаток. Высокая цель больше платит при успехе, но достигается реже. Ни одна арифметическая операция не обязывает вернуть потерю в следующем раунде и не финансирует такую попытку заранее. Обещание компенсации не входит в заданный закон.
Окна, серии и вероятность сессии
При вероятности поражения q заданный блок jпоражений имеет q^j. За Nраундов ожидаемое число перекрывающихся j-раундовых проигрышных окон равно(N-j+1)q^j. Вероятность хотя бы одной серии отличается. Длинная серия содержит несколько окон, их индикаторы перекрываются. Таблица при N=200 считает обе величины. Она не предполагает независимость окон и не превращает ожидаемый счётчик в гарантированную частоту. Подпись события так же существенна, как число знаков после запятой.
| Длина потерь за 200 | Ожидаемые окна 1,5x | P(хотя бы раз)1,5x | Ожидаемые окна 2x | P(хотя бы раз)2x |
|---|---|---|---|---|
| 3 | 8,734117 | 99,821094% | 27,044993 | 99,999999% |
| 5 | 1,079392 | 51,026183% | 7,100554 | 97,872017% |
| 7 | 0,133381 | 8,312154% | 1,864028 | 61,011490% |
Для семи поражений на 1,5x ожидается 0,133381 окна, вероятность хотя бы одного 8,312154%. Это не означает событие в каждой восьмой сессии. На 2x ожидается 1,864028 окна при вероятности 61,011490%, а не две гарантированные серии в любой сессии. Ожидаемые счётчики могут превышать 1, вероятности нет. Точный расчёт проверен независимой рациональной рекурсией. Он также отличается от подсчёта серий длиной ровно семь или заданного блока в заранее выбранной позиции.
Две ставки одного полёта зависимы
Возьмём две принятые единицы на 1,5x и одну на 2x в одном полёте, если продукт допускает эти ставки и цели. Общая начальная экспозиция 3. При успехе первой выплата 3 покрывает совместную стоимость даже при проигрыше второй. Но это условие достижения 1,5x. Ниже обе проигрывают одновременно. Разделение на две кнопки не создаёт независимых случайных исходов и не гарантирует возврат до известного результата. Сначала нужно обеспечить обе суммы полностью.
| Исход общего полёта | Вероятность | Итог на 3 единицы |
|---|---|---|
| M <1,5 | 35,333333% | -3,00 |
| 1,5 ≤ M <2 | 16,166667% | 0,00 |
| M ≥2 | 48,500000% | 2,00 |
Чистые итоги-3,0 и+2 с вероятностями 53/150,97/600 и 97/200 дают ожидание-0,09 на 3 единицы. Общая дисперсия 5,1119 включает положительную ковариацию. Предположение независимости частей дало бы неверный риск. Промежуточная область является условной безубыточностью, а не универсальным щитом. Достижение меньшей цели неизвестно при принятии ставок, поэтому финансируется вся сумма до любой выплаты. Последующее покрытие расхода не является предварительным обеспечением и не повышает вероятность будущего независимого раунда.
Обе цели на одном открытом файле
Описательный журнал использует первые 1000 строк существующего синтетического CSV 10000 раундов. Начало 100 единиц ставки, одна фиксированная на строку, без расходов и пополнения. Модуль хранит 1000 единиц счёта и ставит 10; деление денежных полей на 10 переводит их в единицы ставки. Масштаб не меняет победы, обеспечение или процент просадки. Это не настоящие валютные депозиты платформы и не запись денежных операций пользователя. Единица сравнения выбрана для удобства повторения.
| Цель | Побед /1000 | Оборот единиц ставки | Общая выплата единиц | Остаток единиц | Максимальная просадка от пика |
|---|---|---|---|---|---|
| 1,50x | 624 | 1000,00 | 936,00 | 36,00 | 66,341463% |
| 2,00x | 461 | 1000,00 | 922,00 | 22,00 | 78,846154% |
На 1,5x 624 победы,936 единиц общей выплаты,36 остатка. На 2x 461 победа,922 выплаты,22 остатка. Оба пути обеспечивают 1000 ставок. Максимальные просадки от пика 66,341463% и 78,846154% учитывают каждое рассчитанное состояние, начальную и конечную точки. Это описательные результаты одного пути, а не медианы населения симуляции. Общий файл контролирует сравнение, но не превращает его в наблюдения оператора. Для другой последовательности те же правила могли бы дать другие конкретные итоги.
Оборот каждой версии 1000 единиц ставки. Итог равен начальным 100 плюс выплаты минус оборот. Реализованный возврат 93,6% или 92,2% не обязан равняться 97% модели. Это не устанавливает реальный закон поставщика. Файл содержит публичные синтетические входы и не предсказывает нераскрытый частный раунд. Бухгалтерия выборки и предпосылки совокупности остаются разными. Правильная сумма конкретного пути не определяет вероятность действующего продукта и не доказывает изменение его генератора.
Воспроизведение вероятностей и журнала
Сохраните полный CSV,finite_bankroll.py и ev_ledgers.py рядом с Python-примером. Он проверяет весь файл до выбора 1000 строк. Используются стандартные библиотеки, без сети и ставок. Четыре одинаковых языковых блока выполнены и совпали с аналитикой и итогами. Денежные поля модуля выражены сотыми единиц счёта, а единицы ставки таблицы получены заявленным масштабированием. Это позволяет повторить не только итог, но и его знаменатель.
# Save finite_bankroll.py, ev_ledgers.py and the full synthetic CSV here.
from fractions import Fraction
from pathlib import Path
import json
import logging
from finite_bankroll import fixed_stake_failure
from ev_ledgers import load_rows, simulate

def run_probability(q, length, rounds):
    active = [Fraction(1)] + [Fraction(0)] * (length-1)
    absorbed = Fraction(0)
    for _ in range(rounds):
        following = [sum(active)*(1-q)] + [Fraction(0)]*(length-1)
        for j, mass in enumerate(active):
            if j+1 == length:
                absorbed += mass*q
            else:
                following[j+1] += mass*q
        active = following
    return float(absorbed)

rows = load_rows(Path("crashmath_10000_rounds_dataset.csv"))[:1000]
results = []
for cents in [150, 200]:
    k, p = Fraction(cents,100), Fraction(97,cents)
    mean = p*(k-1) - (1-p)
    variance = p*(k-1)**2 + (1-p) - mean**2
    sample, _ = simulate(rows, "target"+str(cents), cents, 1000)
    results.append({
        "target": float(k), "expectedNet": float(mean),
        "variance": float(variance),
        "failureBy1000": fixed_stake_failure(100, cents, 1000),
        "runs": [{"length": n, "atLeastOnce": run_probability(1-p,n,200),
                  "expectedWindows": float((201-n)*(1-p)**n)} for n in [3,5,7]],
        "sample": sample
    })
logging.basicConfig(level=logging.INFO, format="%(message)s")
logging.info(json.dumps(results, indent=2))
Конечный отказ независимо проверен через Decimal 60 знаков в состояниях по победам и раундам, другой координате относительно опубликованного DP половин единицы. Серии совпали с точными рациональными рекурсиями. Все 2000 строк сверены по обеспечению, сравнению Decimal, выплате, остатку, пикам и просадке. Образцы воспроизводят арифметику без живого исследования. Они не устанавливают закон поставщика и не подтверждают доступность всех целей и номиналов. Для этих утверждений потребовались бы документы и наблюдения конкретной версии.
Сохраняйте предпосылки исполнения и расходов
Сравнение предполагает принятые фиксированные цели и указанные выплаты. Ручная команда, принятая лишь при более высоком множителе, может иметь другой договор расчёта. Материал об исполнении объясняет отличие оплаты цели и момента прихода. Ни таблица, ни автоматическая настройка не гарантируют нулевую задержку, принятие и выплату при любом сбое. Намерение нажать кнопку не заменяет запись принятой команды и её фактическое исполнение в журнале.
При этих вероятностях неограниченный Келли равен-0,06 для 1,5x и-0,03 для 2x. Ограничение долями не ниже нуля выбирает ноль для обеих. Положительная развлекательная доля является решением о расходах, а не дробным Келли от прибыльного преимущества. Нет обязательного депозита 100 единиц или обещания, что меньшая дисперсия сделает недоступную потерю приемлемой. Бюджет остаётся решением до вычисления цели. Размер возможной победы не меняет необходимость оплатить проигрыш из доступных средств.
Калькулятор EV показывает вероятность, ожидание и сводку выбранной модели, а не реальный часовой прогноз. Партнёрские действия остаются прямой регистрацией без обязательного демо. Они не сертифицируют предпосылки поставщика и не обещают доступную цель. Расчёты можно изучить до решения о ставке. Ни одно число не требует добавлять деньги или добиваться восстановления после достижения выбранного расходного предела. Учебные примеры доступны независимо от регистрации и пополнения.