
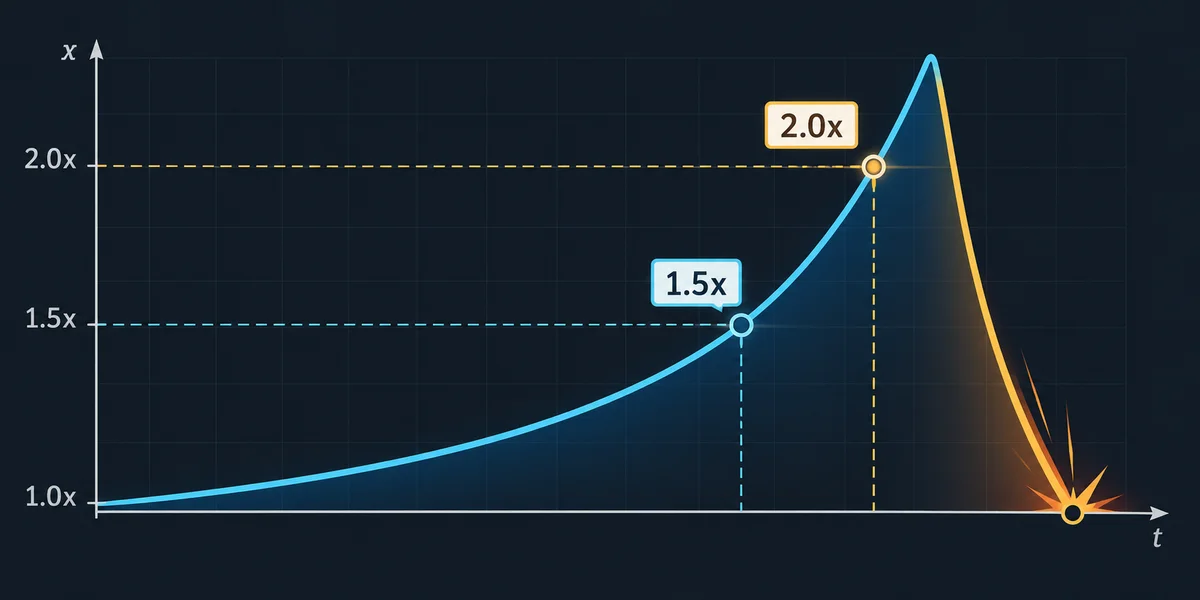


O alvo 1,5x acerta mais que 2x neste modelo, mas cada vitória rende menos. Retorno esperado, variância, sequências e risco de saldo da sessão respondem a perguntas diferentes. A comparação só funciona com valores, lei de resultados, liquidação e parada explícitos. Vitória frequente não garante sessão lucrativa nem justifica aumentar o que pode gastar. O objetivo é entender a distribuição escolhida, sem transformar uma frequência em promessa de segurança.
Assumimos alvos fixos aceitos independentes com P(M≥k)=0,97/k, igualdade como acerto, sem custos adicionais e aposta unitária. É modelo recíproco declarado de 3%, não especificação universal de fornecedor. Tabelas separadas mostram probabilidades analíticas e uma trajetória sintética reproduzível. Probabilidade calculada não é medição de cassino ao vivo. Alterações de versão, regras ou financiamento não devem ser ocultadas sob o mesmo número.
Compare pagamentos equivalentes
Em 1,5x a chance é 97/150, em 2x 97/200. A diferença é 16,166667 pontos percentuais. Em relação à chance 2x,1,5x é um terço maior, diferente de dizer 16,17% maior. Uma unidade vencedora 1,5x paga 1,5 bruto e rende 0,5 líquido;2x paga 2 bruto e rende 1. O lucro dobra, mas o bruto cresce por fator 4/3. Confundir esses dois conceitos altera a interpretação da mesma vitória.
| Métrica, uma unidade | Alvo 1,5x | Alvo 2x |
|---|---|---|
| Chance de vitória | 64,666667% | 48,500000% |
| Chance de perda | 35,333333% | 51,500000% |
| Bruto na vitória | 1,500000 | 2,000000 |
| Líquido na vitória | 0,500000 | 1,000000 |
| Líquido esperado | -0,030000 | -0,030000 |
| Variância | 0,514100 | 0,999100 |
| Desvio padrão | 0,717008 | 0,999550 |
| Falha de saldo até 1000 | 0,182228% | 2,131958% |
Escrever resultado líquido como k vezes indicador de sucesso menos 1 dá expectativa k×0,97/k-1=-0,03. Trocar alvo não melhora essa expectativa por unidade aceita. Muda a distribuição. A linha de falha considera 100 unidades iniciais, aposta fixa 1, máximo 1000 rodadas, sem depósito ou parada por lucro, absorvendo saldo liquidado inferior à próxima unidade. O horizonte e a unidade fazem parte da definição.
Em 1,5x pode restar meia unidade insuficiente sem zero literal. As chances são aproximadamente 0,182228% e 2,131958% no modelo exato. Não são limites de orçamento recomendados nem taxas universais de fornecedor. Outras frações, mínimos, tetos e paradas exigem outro cálculo.1% inicial fixo também difere de 1% do saldo variável. Igualar a primeira aposta não torna as trajetórias ou probabilidades posteriores iguais.
Variância menor não garante trajetória suave
A variância binária unitária é 0,97 k-0,9409:0,5141 em 1,5x e 0,9991 em 2x. A razão é 103/53≈1,943396 e os desvios aproximadamente 0,717008 e 0,999550. São propriedades de uma aposta aceita. Não dizem que todo alvo menor terá queda rasa, perda previsível ou resposta emocional determinada. Um caminho pode cair fortemente mesmo com variância unitária inferior. Isso precisa ser distinguido antes de chamar uma opção segura.
Valor da aposta entra ao quadrado. No mesmo saldo,1,5% em 1,5x contra 0,75% em 2x dá razão 4×0,5141/0,9991≈2,058252, não igualdade. Igualar variância de uma rodada exigiria razão de apostas 1,394057. Ainda assim custos médios e forma dos incrementos diferem. Variância igual não estabelece mesma chance de falha da sessão. Tampouco é regra Kelly positiva: o sinal da expectativa permanece negativo.
Defina o caminho de recuperação
Após déficit de uma unidade, uma vitória 2x financiada acrescenta 1 e repõe com chance 0,485. Duas vitórias 1,5x consecutivas especificadas acrescentam 0,5 cada, com chance (97/150)^2 ≈ 0,418177778. São caminhos curtos definidos com quantidades de rodadas distintas, não teorema de que 2x é melhor para qualquer objetivo, saldo ou horizonte. Uma comparação mais ampla precisa estabelecer as mesmas condições de parada.
Novas perdas aumentam o déficit. Num caminho irrestrito, duas vitórias não precisam ser consecutivas, mas novas apostas perdidas exigem mais lucro. A chance de recuperação precisa dizer quando se para, se a próxima aposta cabe e qual saldo conta como recuperado. Alvo alto paga mais por vitória e acerta menos. Nenhuma conta obriga recuperar na rodada seguinte nem fornece saldo antecipado para tentar.
Janelas, sequências e chance de sessão
Com chance de perda q, um bloco específico de j derrotas tem q^j. Em Nrodadas, o número esperado de janelas sobrepostas de jperdas é(N-j+1)q^j. A chance de ao menos uma é diferente. Sequência longa contribui várias janelas e os indicadores se sobrepõem. A tabela usa N=200 e calcula ambas as quantidades. Não trata janelas como independentes nem transforma expectativa de contagem em frequência garantida.
| Perdas em 200 | Janelas esperadas 1,5x | P(ao menos uma)1,5x | Janelas esperadas 2x | P(ao menos uma)2x |
|---|---|---|---|---|
| 3 | 8,734117 | 99,821094% | 27,044993 | 99,999999% |
| 5 | 1,079392 | 51,026183% | 7,100554 | 97,872017% |
| 7 | 0,133381 | 8,312154% | 1,864028 | 61,011490% |
Sete perdas em 1,5x têm contagem esperada 0,133381 e chance de ao menos uma 8,312154%. Não significa ocorrência em toda oitava sessão. Em 2x, contagem 1,864028 e chance 61,011490%, não duas ocorrências garantidas em cada sessão. Contagens esperadas podem passar de 1;probabilidades não. O cálculo exato de sequência foi conferido por recorrência racional independente. A definição também difere de contar sequências de tamanho exatamente sete.
Duas apostas no mesmo voo são dependentes
Considere duas unidades aceitas a 1,5x e uma a 2x no mesmo voo, quando o produto suporta apostas e alvos. A exposição inicial é 3. Se a primeira vence, paga 3 bruto e cobre o custo conjunto mesmo se a outra perder. O benefício depende de alcançar 1,5x. Abaixo disso, ambas perdem juntas. Dividir em dois botões não cria dois resultados aleatórios independentes nem garante recuperar o principal.
| Resultado do mesmo voo | Chance | Líquido em 3 unidades |
|---|---|---|
| M <1,5 | 35,333333% | -3,00 |
| 1,5 ≤ M <2 | 16,166667% | 0,00 |
| M ≥2 | 48,500000% | 2,00 |
Os líquidos são-3,0e+2, com chances 53/150,97/600 e 97/200. O esperado é-0,09 em 3 unidades. A variância conjunta 5,1119 inclui covariância positiva;tratar pernas como independentes dá risco errado. A região intermediária é empate condicional, não escudo universal. O sucesso do alvo menor não é conhecido no momento de aceitar as apostas, e precisa ser financiada a soma antes de qualquer pagamento.
Reproduza os dois alvos no mesmo arquivo
A reprodução descritiva usa as primeiras 1000 linhas do CSV sintético de 10000 rodadas. Começa com 100 unidades de aposta, uma fixa por linha, sem custos ou reposição. O helper armazena 1000 unidades de conta e aposta 10;dividir campos monetários por 10 dá unidades de aposta. A escala não muda acertos, financiamento ou porcentagem de queda. Não são moedas ou depósitos realmente enviados a uma plataforma.
| Alvo | Vitórias /1000 | Volume em unidades | Bruto em unidades | Saldo em unidades | Queda máxima desde pico |
|---|---|---|---|---|---|
| 1,50x | 624 | 1000,00 | 936,00 | 36,00 | 66,341463% |
| 2,00x | 461 | 1000,00 | 922,00 | 22,00 | 78,846154% |
Em 1,5x são 624 vitórias,936 unidades brutas pagas e 36 restantes. Em 2x são 461 vitórias,922 bruto e 22 restantes. Os dois caminhos financiam 1000 apostas. As quedas máximas desde pico são 66,341463% e 78,846154%, com todos os pontos liquidados, início e final. São valores descritivos de uma trajetória, não medianas de população. A comparação é controlada pelo mesmo arquivo, mas não transforma esse arquivo em observações de um operador real.
O volume é 1000 unidades de aposta em cada caso. Saldo final iguala 100 iniciais mais bruto menos volume. Retorno realizado 93,6% ou 92,2% não precisa igualar 97% do modelo. Isso não estabelece lei real de fornecedor. O arquivo tem entradas sintéticas públicas e não antecipa rodada privada não revelada. Contabilidade amostral e hipóteses populacionais permanecem separadas. Uma conclusão sobre probabilidade exige mais que uma soma correta neste caminho.
Reproduza probabilidades e registro
Salve CSV completo,finite_bankroll.py e ev_ledgers.py junto do exemplo Python. Ele verifica o arquivo completo antes de escolher 1000 linhas. Usa biblioteca padrão, sem rede ou apostas. Os quatro blocos linguísticos idênticos foram executados e concordaram com probabilidades e resumos. As saídas monetárias do helper usam centésimos de conta;as unidades de aposta da tabela resultam da escala declarada.
# Save finite_bankroll.py, ev_ledgers.py and the full synthetic CSV here.
from fractions import Fraction
from pathlib import Path
import json
import logging
from finite_bankroll import fixed_stake_failure
from ev_ledgers import load_rows, simulate

def run_probability(q, length, rounds):
    active = [Fraction(1)] + [Fraction(0)] * (length-1)
    absorbed = Fraction(0)
    for _ in range(rounds):
        following = [sum(active)*(1-q)] + [Fraction(0)]*(length-1)
        for j, mass in enumerate(active):
            if j+1 == length:
                absorbed += mass*q
            else:
                following[j+1] += mass*q
        active = following
    return float(absorbed)

rows = load_rows(Path("crashmath_10000_rounds_dataset.csv"))[:1000]
results = []
for cents in [150, 200]:
    k, p = Fraction(cents,100), Fraction(97,cents)
    mean = p*(k-1) - (1-p)
    variance = p*(k-1)**2 + (1-p) - mean**2
    sample, _ = simulate(rows, "target"+str(cents), cents, 1000)
    results.append({
        "target": float(k), "expectedNet": float(mean),
        "variance": float(variance),
        "failureBy1000": fixed_stake_failure(100, cents, 1000),
        "runs": [{"length": n, "atLeastOnce": run_probability(1-p,n,200),
                  "expectedWindows": float((201-n)*(1-p)**n)} for n in [3,5,7]],
        "sample": sample
    })
logging.basicConfig(level=logging.INFO, format="%(message)s")
logging.info(json.dumps(results, indent=2))
A falha finita foi conferida independentemente por estados Decimal de 60 dígitos indexados por vitórias e rodada, coordenada diferente do DP de meio-unidades publicado. Sequências coincidiram com recorrências racionais exatas. As 2000 linhas foram conferidas por financiamento, Decimal, bruto, saldo, picos e queda. As referências tornam a conta reproduzível sem estudo ao vivo. Não afirmam que fornecedor mantém a mesma distribuição ou permite todos esses alvos e valores.
Mantenha execução e gasto explícitos
A comparação supõe alvos fixos aceitos e pagamentos declarados. Ordem manual aceita apenas em multiplicador maior pode usar outro contrato. A comparação de execução explica a diferença entre pagar alvo e pagar chegada. Nem a tabela nem uma configuração automática garantem latência zero, aceitação ou pagamento em toda falha. Uma intenção de clicar não substitui o registro da ordem aceita.
Nessas probabilidades, Kelly sem restrição dá-0,06 em 1,5x e-0,03 em 2x. Restringir frações a valores não negativos escolhe zero em ambos. Uma fração positiva de entretenimento é gasto escolhido, não Kelly derivado de vantagem lucrativa. Não há depósito 100 unidades obrigatório nem promessa de que menor variância torna perda inacessível aceitável. O orçamento permanece uma decisão anterior ao cálculo do alvo.
A Calculadora EV mostra chance, expectativa e resumos do modelo selecionado, sem prever desempenho horário real. Ações de parceiros continuam cadastro direto sem demonstração obrigatória. Não certificam hipóteses de fornecedor nem garantem alvo disponível. Os cálculos podem ser examinados antes de decidir apostar. Nenhum número exige acrescentar saldo ou continuar buscando recuperação depois de alcançar o limite de gasto escolhido.