
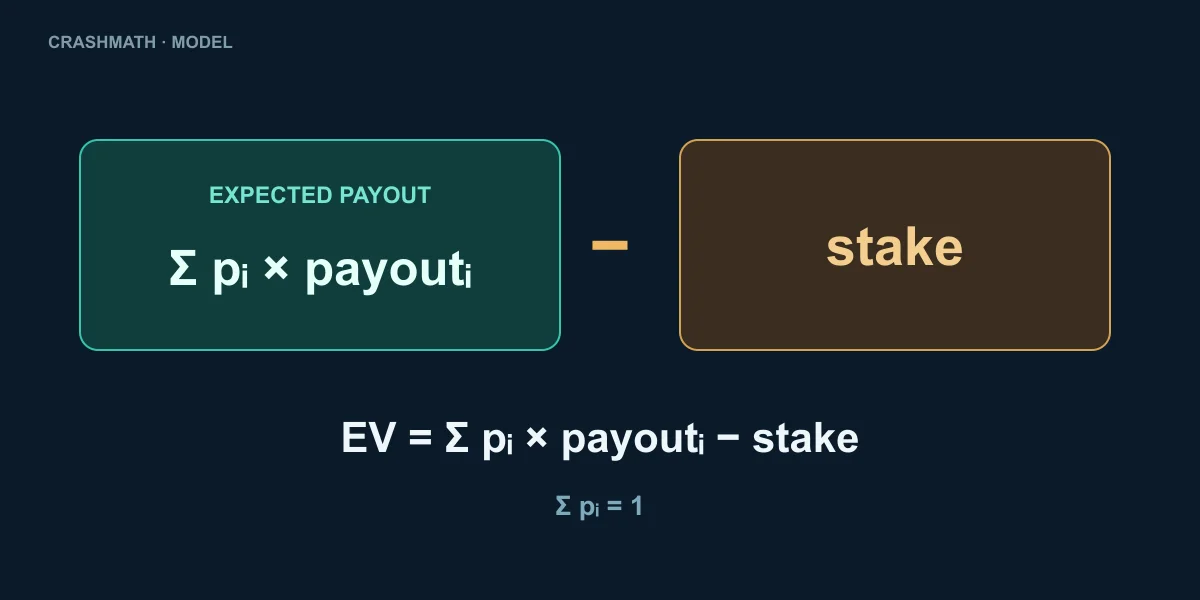


Valor esperado es la media de un resultado definido, ponderada por probabilidades. Puede calcularse para una apuesta; no necesitas jugar primero una sesión infinita. En el modelo recíproco adoptado aquí, un objetivo fijo superior a 1 tiene neto esperado -E por unidad, con E como margen supuesto. La identidad depende del modelo y liquidación. No declara que todo juego identificado tenga margen del 3%. Aquí separamos teoría de tres ejemplos financiados y reproducibles sobre un archivo sintético público.
1. Separa apuesta, pago bruto y resultado neto
Si apuestas 10 unidades y una petición aceptada paga en 2x, el bruto es 20 incluyendo la apuesta y el beneficio neto es 10. Una derrota devuelve cero y tiene neto -10. Para una unidad con objetivo k, los netos son k-1 y -1. Con probabilidad p de acierto, EV=(k-1)p-(1-p)=kp-1. Confundir pago bruto con beneficio cuenta dos veces la apuesta inicial.
Con E=0,03 y p=0,97/2=0,485, el ejemplo de 10 unidades tiene esperanza 0,485*10-0,515*10=-0,30. Una apuesta real todavía termina en+10 o-10. La esperanza no es una tercera liquidación de-0,30, pronóstico del saldo siguiente o cargo que aparece suavemente tras cada ronda. Mantén la misma definición de pago al comparar fórmula y extracto.
En un registro, saldo inicial más pagos brutos menos apuestas debe dar saldo final. El volumen es la suma de apuestas aceptadas, incluido dinero reutilizado después de ganar. No necesita igualar depósito inicial o saldo máximo. RTP realizado es bruto dividido por volumen; beneficio neto es bruto menos volumen. Estas identidades sirven para cualquier trayectoria y no requieren modelo favorable.
2. Deriva la esperanza de un objetivo fijo
Supón rondas independientes con probabilidad ideal p=(1-E)/k para objetivos permitidos k superiores a 1. Una apuesta aceptada ganadora devuelve su cantidad por k; una derrota no devuelve nada. Entonces EV=kp-1=k(1-E)/k-1=-E por unidad. El objetivo se cancela algebraicamente. Con esas premisas, un objetivo menor aumenta frecuencia de aciertos y reduce cada ganancia sin cambiar el margen medio.
| Objetivo | Probabilidad ideal | Neto esperado por unidad | Desviación estándar unitaria |
|---|---|---|---|
| 1,05x | 92,3810% | -0,03 | 0,278568 |
| 1,50x | 64,6667% | -0,03 | 0,717008 |
| 2,00x | 48,5000% | -0,03 | 0,999550 |
| 5,00x | 19,4000% | -0,03 | 1,977144 |
| 10,00x | 9,7000% | -0,03 | 2,959578 |
La desviación estándar describe una apuesta unitaria del modelo, con varianza k(1-E)-(1-E)^2. No mide una población real. Límite de pago, precisión no permitida, comisiones, reglas distintas o ejecución pueden cambiar la cuenta. El margen debe proceder de la especificación relevante o declararse hipotético. No deduzcas retorno real solo porque una calculadora permite introducir 3%.
Cambiar cantidades según resultados independientes anteriores no crea información sobre el siguiente. En un horizonte finito financiado con el mismo margen condicional, el beneficio total esperado es -E por volumen total esperado. Se utiliza volumen esperado. Sustituir el observado en una trayectoria detenida no convierte esa línea en su saldo final esperado condicional. El registro y la esperanza sobre varias trayectorias responden a preguntas diferentes.
3. Distribución del multiplicador no equivale a pago de apuesta
En la referencia ideal sin redondear, U es uniforme en[0,1) y 0,97/(1-U) se limita por abajo a 1. Por encima de 1, la densidad es 0,97/x² y la mediana continua es 1,94x. La media teórica ilimitada del multiplicador diverge. No impide esperanza finita para una apuesta de objetivo fijo, cuyo bruto solo es cero o k. El apostante no recibe todos los multiplicadores futuros.
Una muestra finita de números finitos siempre tiene media muestral finita, incluso si la media poblacional ideal es infinita. Su existencia no demuestra límite impuesto por el operador. Una cuadrícula finita de 52 bits ya está acotada; el producto puede tener límites adicionales. Una media observada puede describir correctamente el archivo, pero es otra estadística que el RTP de una regla concreta.
Tras redondear hacia abajo a centésimas y limitar por abajo a 1x, el resultado mostrado 1,00x incluye U<4/101, aproximadamente 3,9604% en la aproximación continua. No es solo el margen del 3%. La derivación del modelo explica el conteo finito. No uses densidad continua para describir el átomo redondeado ni asignes liquidación en 1x sin regla del juego.
4. Objetivos bajos cambian la forma de ganar y perder
En 1,05x, una unidad ganadora rinde 0,05 neto. Veinte ganancias compensan una pérdida completa antes de costes; no necesitan ser consecutivas para esa identidad contable. La probabilidad de acierto es 97/105, aproximadamente 92,3810%. Un bloque elegido previamente de veinte victorias independientes tiene probabilidad(97/105)^20≈20,4950%. El evento complementario, al menos una derrota en ese bloque, tiene 79,5050%.
Ningún evento es la probabilidad de agotar un saldo. Una derrota puede reducir el banco sin llevarlo a cero. Encontrar una racha en algún punto de una secuencia mayor también difiere de un bloque elegido antes. Llamar a cada pérdida liquidación catastrófica sustituye contabilidad por retórica. Declara apuesta, saldo inicial, horizonte y parada antes de discutir supervivencia o agotamiento.
5. Kelly fraccionado no convierte cero en una apuesta positiva
El artículo original de Kelly estudia crecimiento de capital mediante asignación de apuestas. Para estos dos resultados, el óptimo logarítmico antes de restringir a apuesta no negativa es f=(bp-q)/b, con b=k-1 y q=1-p. Sustituir las probabilidades declaradas da f=-E/(k-1), negativo si E es positivo.
Si las opciones son no apostar o una fracción no negativa sobre ese resultado, el óptimo restringido es cero. Mitad o cuarta parte de cero siguen siendo cero. Una apuesta recreativa del 1% o 0,2% es convención de gasto elegida, no medio Kelly, cuarto de Kelly o política óptima de supervivencia demostrada. Apostar al lado contrario no se presupone un producto disponible.
El mínimo también puede superar la fracción elegida al caer el saldo, cambiando el porcentaje efectivo. Redondeo, mínimos y financiación deben definirse en la simulación. De lo contrario, una apuesta aparentemente decreciente puede volverse imposible o superar el saldo. Un límite de parada reduce exposición de sesión, pero no invierte el margen supuesto por apuesta.
6. Reproduce tres registros financiados
Descarga el CSV sintético existente de 10.000 rondas y ev_ledgers.py. El programa comprueba el checksum exacto y usa centésimas enteras. Todos comienzan con 1.000 unidades. A apuesta 10 en 1,10x; B apuesta 5 en 2x; C apuesta 0,2% del saldo actual en 5x, redondeado hacia abajo a centésimas con mínimo 0,10. C es tamaño discrecional, no Kelly.
Antes de cada apuesta el programa verifica fondos y se detiene si falta la cantidad siguiente. Incluye saldos de todas las rondas terminadas en el drawdown, también el punto final. La salida predeterminada es resumen; un archivo opcional expone cada apuesta aceptada y pago. Son ilustraciones retrospectivas de una trayectoria sintética, no cuentas capturadas de clientes ni comparación controlada variando solo el objetivo.
python ev_ledgers.py crashmath_10000_rounds_dataset.csv
python ev_ledgers.py crashmath_10000_rounds_dataset.csv --ledger ledger.csv| Caso | Apuestas completas | Victorias | Volumen | Pagos brutos | Saldo final |
|---|---|---|---|---|---|
| A | 2979 | 2618 | 29.790,00 | 28.798,00 | 8,00 |
| B | 2496 | 1148 | 12.480,00 | 11.480,00 | 0,00 |
| C | 10000 | 1932 | 12.757,89 | 12.227,25 | 469,36 |
Las cantidades son unidades contables abstractas, no límites verificados de depósito o apuesta. El mínimo 0,10 pertenece al ejemplo. No establece mínimo real ni recomienda financiación. Otra moneda o precisión exige declarar el nuevo redondeo y recalcular todo el registro.
A termina con 8 unidades y no financia la siguiente apuesta 10. Su saldo no es cero. B agota el banco y también se detiene antes del final. C completa el archivo con 469,36. Para C, bruto 12.227,25 menos volumen 12.757,89 da-530,64, reconciliando 1.000 iniciales y 469,36 finales. Las victorias son enteras y no añadimos apuestas sin fondos para completar 10.000 en todos los casos.
7. Lee drawdown y RTP realizado en la misma trayectoria
Drawdown en un punto es la caída respecto al mayor saldo observado hasta entonces, dividida por ese máximo. Su máximo porcentual es la mayor de esas razones entre todos los puntos terminados. No es necesariamente pérdida sobre saldo inicial ni diferencia entre máximo global y saldo final. Una recuperación posterior no borra una caída anterior más profunda.
Mantén el orden publicado. Reordenar los mismos multiplicadores puede cambiar cuándo faltan fondos, las apuestas proporcionales y el drawdown, aun con iguales frecuencias totales. Registra saldo inicial y redondeos como parte de la reproducción. Un resultado atractivo después de cambiar el orden es otro experimento y no sustituye silenciosamente este registro.
| Caso | Saldo máximo | Drawdown máximo | RTP realizado | Primera ronda sin fondos |
|---|---|---|---|---|
| A | 1.008,00 | 99,2063% | 96,6700% | 2980 |
| B | 1.020,00 | 100,0000% | 91,9872% | 2497 |
| C | 1.040,89 | 60,3493% | 95,8407% | Archivo completado |
Los RTP realizados difieren bastante del 97%. No convierte el archivo en auditoría de producción ni establece parámetros reales. Cantidades, objetivos y momentos de parada son distintos. No permiten atribuir la diferencia solo al objetivo, y la supervivencia de C en una trayectoria no estima probabilidad poblacional. El terminal de simulación también identifica una trayectoria como resultado de una ejecución.
8. Incluye recompensas y límites con sus reglas reales
Un reembolso hipotético del 15% de la pérdida teórica cambiaría coste del 3% a 0,03*(1-0,15)=2,55%, antes de otras condiciones. Difiere de devolver 15% del volumen,15% de pérdidas monetarias o crédito no retirable. Base, elegibilidad, límites, plazo y valor monetario necesitan condiciones actuales. No suponemos recompensa universal de 1win u otro operador.
Volumen completamente financiado de 35 veces bono B con margen supuesto del 3% tiene coste esperado 1,05B. El valor neto de una promoción depende también del bono utilizable, contribución de juegos, restricciones y comisiones. La cuenta no demuestra que toda promoción pierda o que una ventajosa necesariamente arruine al operador. Un límite exige recalcular el pago efectivo, no asignar automáticamente esperanza-100% por encima.
La calculadora EV utiliza supuestos introducidos, no lee cuentas ni verifica elegibilidad de bonos. Las acciones directas de socios están separadas de las herramientas. El resultado útil es un modelo declarado y registro reconciliado, dejando explícitas condiciones reales desconocidas.