
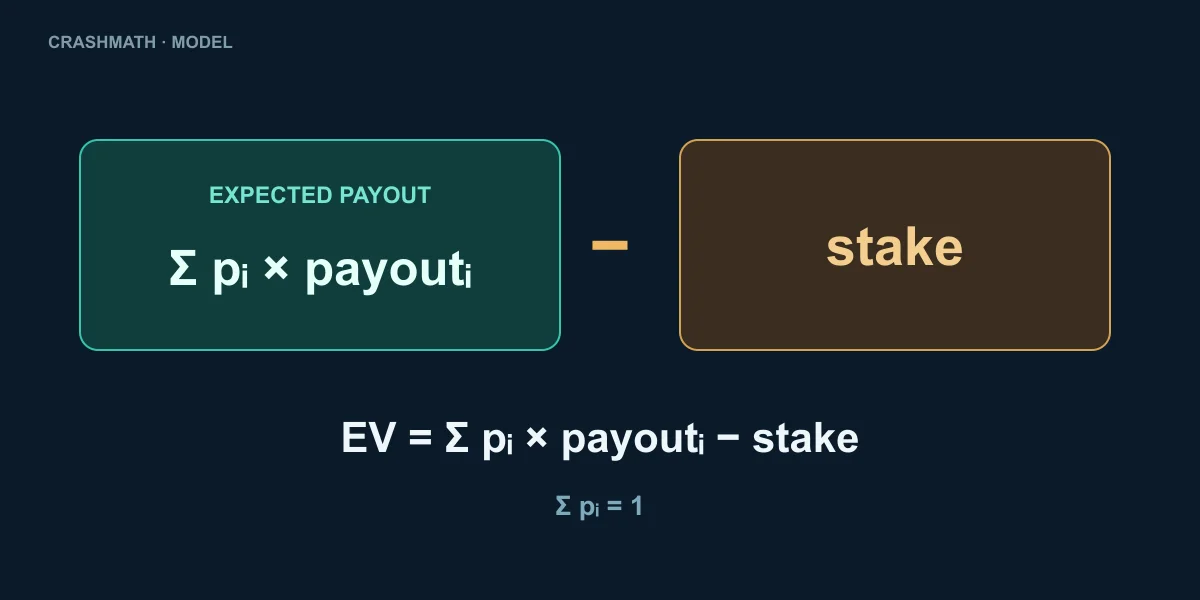


Математическое ожидание является средним заданного результата с весами по вероятностям. Его можно рассчитать для одной ставки: сначала играть бесконечную сессию не требуется. В принятой здесь обратной краш-модели фиксированная цель выше 1 даёт чистое ожидание -E на единицу ставки, где E означает предполагаемую маржу. Полезное равенство зависит от модели и правил расчёта. Оно не объявляет маржу 3% у каждой названной игры. Здесь теория отделена от трёх воспроизводимых финансируемых примеров по одному открытому синтетическому файлу.
1. Разделяйте ставку, валовую выплату и чистый итог
Если поставлено 10 единиц и принятая заявка оплачена при 2x, валовая выплата равна 20 вместе с исходной ставкой, чистая прибыль равна 10. Проигрыш возвращает ноль и даёт чистый результат -10. Для единичной ставки при цели k возможны чистые исходы k-1 и -1. При вероятности попадания p получаем EV=(k-1)p-(1-p)=kp-1. Подмена прибыли валовой выплатой дважды учитывает первоначальную ставку.
При E=0,03 и p=0,97/2=0,485 пример на 10 единиц имеет ожидание 0,485*10-0,515*10=-0,30. Настоящий исход отдельной ставки остаётся либо +10, либо -10. Ожидание не является третьим способом расчёта на -0,30, прогнозом следующего баланса или расходом, плавно возникающим после каждого полёта. Для сравнения формулы с выпиской сохраняйте одно определение результата.
В журнале начальный баланс плюс валовые выплаты минус ставки должны давать итоговый баланс. Оборот равен сумме принятых ставок, включая повторное использование средств после выигрышей. Он не обязан равняться первоначальному депозиту или максимальному балансу. Реализованный RTP равен валовым выплатам, делённым на оборот. Чистая прибыль равна выплатам минус оборот. Эти равенства работают для любого записанного пути и не требуют благоприятной модели вероятностей.
2. Выведите ожидание фиксированной цели
Предположим независимые раунды модели с идеальной вероятностью достижения p=(1-E)/k для допустимых целей k выше 1. Успешная принятая ставка возвращает сумму, умноженную на k, проигрыш не возвращает ничего. Тогда EV=kp-1=k(1-E)/k-1=-E на единицу. Цель сокращается алгебраически. При этих предпосылках более низкая цель увеличивает частоту попаданий и уменьшает выигрыш, не меняя среднюю маржу.
| Цель | Идеальная вероятность | Ожидаемый итог на единицу | Стандартное отклонение единичной ставки |
|---|---|---|---|
| 1,05x | 92,3810% | -0,03 | 0,278568 |
| 1,50x | 64,6667% | -0,03 | 0,717008 |
| 2,00x | 48,5000% | -0,03 | 0,999550 |
| 5,00x | 19,4000% | -0,03 | 1,977144 |
| 10,00x | 9,7000% | -0,03 | 2,959578 |
Стандартное отклонение в таблице относится к единичной ставке модели: дисперсия равна k(1-E)-(1-E)^2. Это не измерение настоящей аудитории игроков. Максимальная выплата, недопустимая точность цели, комиссии, изменённые правила и условия исполнения могут менять расчёт. Маржа берётся из соответствующей спецификации либо явно задаётся условно. Возможность ввести 3% в калькулятор сама по себе не устанавливает отдачу реальной игры.
Изменение ставки только по прошлым независимым исходам не создаёт сведений о следующем. Для конечного финансируемого горизонта с той же условной маржой ожидаемая общая прибыль равна -E, умноженной на ожидаемый оборот. Здесь используется именно ожидаемый оборот. Подстановка оборота одного остановленного пути не превращает полученную линию в его условно ожидаемый итоговый баланс. Журнал и среднее по множеству возможных путей отвечают на разные вопросы.
3. Распределение множителя не равно результату ставки
В идеальном неокруглённом примере U равномерна в [0,1), а 0,97/(1-U) ограничивается снизу единицей. Выше 1 плотность равна 0,97/x², медиана непрерывной модели составляет 1,94x. Среднее неограниченного теоретического множителя расходится. Это не мешает конечному ожиданию ставки с фиксированной целью, у которой валовые исходы всего лишь ноль и k. Игрок не получает каждый будущий множитель.
Конечная выборка конечных чисел всегда имеет конечное выборочное среднее, даже при бесконечном среднем идеальной генеральной совокупности. Его существование не доказывает ограничение выплат оператором. Конечная 52-битная сетка сама ограничена; у настоящего продукта возможны дополнительные пределы. Выборочное среднее корректно описывает файл, но является другой статистикой, чем RTP конкретного правила ставок.
После округления опорного множителя вниз до сотых и нижней границы 1x показанное 1,00x включает U<4/101, приблизительно 3,9604% в непрерывном приближении. Это не просто параметр маржи 3%. Вывод модели объясняет точный подсчёт сетки. Непрерывная плотность не описывает округлённый граничный атом. Расчёт цели точно 1x также нельзя назначать без правила игры.
4. Низкие цели меняют форму выигрышей и потерь
При 1,05x успешная единичная ставка даёт 0,05 чистыми. Двадцать таких выигрышей компенсируют один полный проигрыш до расходов. Для этой бухгалтерской связи они не обязаны идти подряд. Вероятность попадания модели равна 97/105, около 92,3810%. Для одного определённого блока двадцати независимых побед вероятность равна (97/105)^20≈20,4950%. Противоположное событие, хотя бы один проигрыш в блоке, имеет вероятность 79,5050%.
Ни одно событие не является вероятностью исчерпания банка. Один проигрыш может уменьшить баланс, не обнулив его. Наличие серии где-либо в длинной последовательности также отличается от события заранее выбранного блока. Объявление каждого проигрыша катастрофическим обнулением подменяет учёт риторикой. До разговора о выживании укажите сумму ставки, исходный банк, горизонт и правило остановки.
5. Дробный Келли не превращает ноль в положительную ставку
Исходная работа Келли рассматривает рост капитала через распределение ставок. Для двух исходов здесь логарифмический оптимум до ограничения на неотрицательную ставку равен f=(bp-q)/b, где b=k-1, q=1-p. Подстановка заданных вероятностей даёт f=-E/(k-1). При положительной марже это отрицательное число.
Если доступны отказ от ставки или неотрицательная доля на этот исход, ограниченный оптимум равен нулю. Половина и четверть нуля остаются нулём. Положительная развлекательная ставка 1% или 0,2% является выбранным правилом расходов. Она не называется половиной Келли, четвертью Келли или доказанным оптимумом выживания. Возможность занять противоположную сторону сделки здесь не предполагается.
По мере падения баланса минимум площадки может превысить выбранную долю, изменяя фактический процент. Округление, минимумы и финансирование требуется задавать в симуляции. Иначе якобы сокращающаяся ставка незаметно становится невозможной либо превышает доступные средства. Правило остановки ограничивает объём участия, но не меняет предполагаемую маржу одной ставки.
6. Воспроизведите три финансируемых журнала
Скачайте существующий синтетический CSV 10 000 раундов и ev_ledgers.py. Скрипт сверяет точную контрольную сумму и считает целыми сотыми. Все примеры начинают с 1 000 единиц. A ставит 10 при 1,10x; B ставит 5 при 2x; C ставит 0,2% текущего баланса при 5x с округлением вниз до сотых и минимумом 0,10 единицы. C является условным сайзингом, а не Келли.
До каждой ставки проверяются средства. Если следующая требуемая сумма недоступна, расчёт останавливается. В просадку включены балансы после всех завершённых раундов, включая последний. По умолчанию выводится сводка; отдельный файл журнала показывает каждую принятую ставку и выплату. Это ретроспективные иллюстрации одного синтетического пути, а не счета настоящих клиентов или контролируемое сравнение только целей кэшаута.
python ev_ledgers.py crashmath_10000_rounds_dataset.csv
python ev_ledgers.py crashmath_10000_rounds_dataset.csv --ledger ledger.csv| Пример | Оплаченных ставок | Побед | Оборот | Валовые выплаты | Конечный баланс |
|---|---|---|---|---|---|
| A | 2979 | 2618 | 29 790,00 | 28 798,00 | 8,00 |
| B | 2496 | 1148 | 12 480,00 | 11 480,00 | 0,00 |
| C | 10000 | 1932 | 12 757,89 | 12 227,25 | 469,36 |
Все суммы выражены в условных единицах учёта. Они не являются проверенными лимитами депозитов или ставок оператора. Минимум 0,10 относится только к этому примеру и не рекомендует размер пополнения. При воспроизведении в другой валюте или с иной точностью нужно явно задать новое округление и заново пересчитать весь журнал. Пересчёт денежных единиц не создаёт преимущества перед исходной моделью.
A заканчивает с 8 единицами и не может оплатить следующую ставку 10. Его баланс не равен нулю. B исчерпывает баланс и тоже останавливается раньше конца. C проходит весь файл с итогом 469,36. Для C валовые выплаты 12 227,25 минус оборот 12 757,89 дают -530,64: начальные 1 000 согласуются с конечными 469,36. Все количества побед целые. Неоплачиваемые ставки не добавляются ради доведения каждого примера до 10 000.
7. Читайте просадку и реализованный RTP по тому же пути
Просадка в точке означает снижение от наибольшего баланса до этой точки, делённое на этот максимум. Максимальная процентная просадка является наибольшим отношением по всем завершённым точкам. Она не обязана равняться потере от исходного банка или разнице между общим пиком и последним балансом. Последующее восстановление не стирает более глубокую прежнюю просадку.
Сохраняйте опубликованный порядок раундов. Перестановка тех же множителей может изменить момент нехватки средств, размеры ставок от текущего баланса и просадку, даже при одинаковых общих частотах файла. Укажите начальный баланс и правила округления как часть воспроизведения. Привлекательный результат после изменения порядка является другим экспериментом. Он не должен незаметно заменять исходный журнал или использоваться как доказательство преимущества выбранного метода в будущей игре.
| Пример | Максимальный баланс | Максимальная просадка | Реализованный RTP | Первый неоплачиваемый раунд |
|---|---|---|---|---|
| A | 1 008,00 | 99,2063% | 96,6700% | 2980 |
| B | 1 020,00 | 100,0000% | 91,9872% | 2497 |
| C | 1 040,89 | 60,3493% | 95,8407% | Файл завершён |
Реализованные RTP заметно отличаются от 97%. Это не превращает файл в аудит production и не устанавливает настоящие параметры игры. В примерах различаются суммы, цели и время остановки. Из них нельзя выделить цель как единственную причину разницы. Выживание C на одном пути не оценивает вероятность выживания всей совокупности. Терминал симуляции также обозначает один путь именно как исход отдельного запуска.
8. Учитывайте вознаграждения и лимиты по настоящим правилам
Условный возврат 15% теоретического проигрыша изменил бы опорный расход 3% на 0,03*(1-0,15)=2,55% до остальных условий. Это отличается от возврата 15% оборота, выплаты 15% денежных потерь и начисления невыводимого бонуса. Настоящие база, участие, пределы, срок и денежная ценность требуют действующих условий. Универсальное вознаграждение 1win или другого оператора здесь не предполагается.
Полностью финансируемый оборот 35 сумм бонуса B при модельной марже 3% имеет ожидаемый игровой расход 1,05B. Положительная чистая ценность акции зависит ещё от используемой стоимости бонуса, вкладов игр в отыгрыш, ограничений и комиссий. Одна арифметика не доказывает убыточность любой акции или обязательное банкротство оператора при выгодной. Лимит выплаты требует пересчитать фактически оплачиваемую сумму, а не автоматически приписать ожидание -100% сверх лимита.
Калькулятор EV считает введённые предпосылки, не читает аккаунт и не подтверждает бонусную доступность. Прямые партнёрские действия отделены от инструментов. Полезный результат состоит в указанной модели и согласованном журнале с явно оставленными неизвестными условиями настоящей игры.