
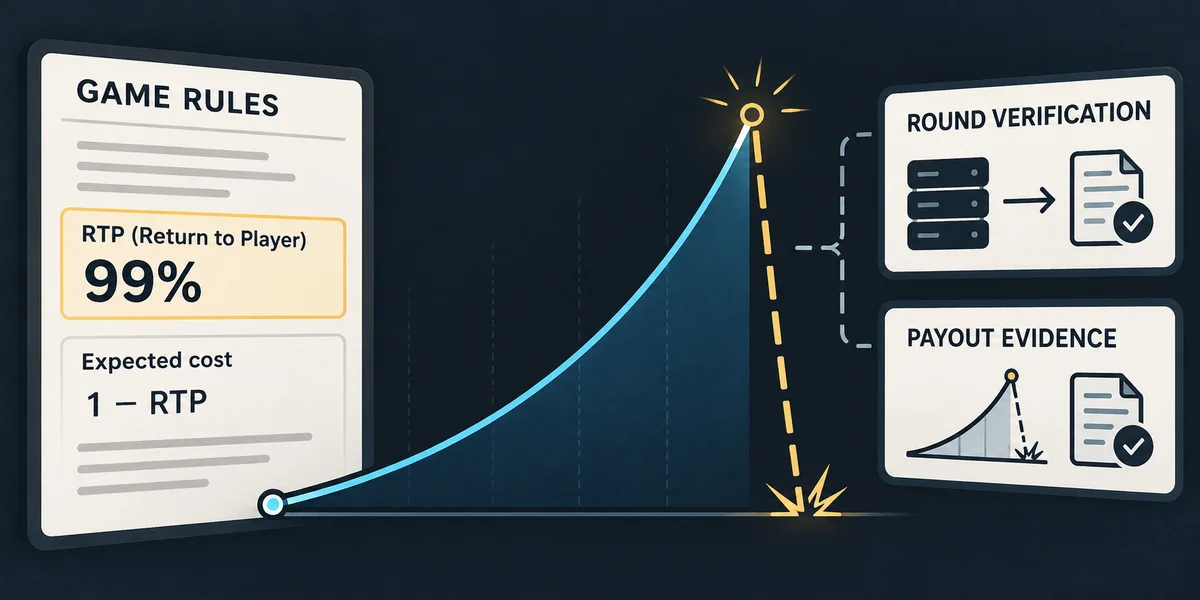


Stake publica un RTP del 99,00% y una ventaja de la casa del 1,00% para Stake Crash. Con el mismo volumen apostado, un modelo del 1% tiene un coste esperado menor que uno del 3%. Es una comparación concreta de parámetros de retorno. No determina el resultado de tu próxima sesión, garantiza que el saldo dure más ni valida automáticamente un código independiente de verificación.
Este artículo distingue la especificación del operador, la aritmética de un modelo explícito y las pruebas necesarias para comprobar una ronda terminada. No presenta un estudio de laboratorio de rondas reales de Stake ni un premio pagado a un cliente. La fuente de los datos del producto es la página oficial de Stake Crash, no un CSV sintético presentado como telemetría de casino.
1. Qué describe el RTP del 99%
El retorno al jugador es una medida teórica del pago bruto respecto a las apuestas. En un modelo de retorno bruto del 99%, el resultado neto esperado es -1% del volumen, antes de costes adicionales no incluidos. La devolución de la apuesta forma parte del pago bruto, no es beneficio adicional. Apostar 10 unidades y recibir 20 a 2x implica ganar 10 netas, no 20.
El RTP no promete que la cuenta termine con el 99% del depósito inicial. Capital y volumen son cantidades distintas: el mismo dinero puede apostarse repetidamente. Tampoco determina la probabilidad de terminar una sesión en positivo, la mayor caída del saldo o la frecuencia del resultado 1,00x. Esas preguntas requieren distribución, reglas de liquidación, política de apuestas y horizonte.
La página actual de Stake respalda su parámetro declarado del 99%. Este artículo no lo establece de forma independiente mediante registros de producción. Una declaración del operador, un ejemplo matemático reproducible y una auditoría completa de rondas responden a preguntas distintas. Un rótulo contundente no sustituye a las observaciones que faltan.
2. Comparación transparente con un modelo del 3%
Para comparar, supongamos rondas independientes y un objetivo fijo k mayor que 1, con p = (1-e)/k. Una apuesta unitaria gana k-1 al acertar y pierde una unidad al fallar. El resultado neto esperado es p × (k-1) - (1-p) = k × p - 1 = -e. Es el modelo ideal declarado, no una afirmación de que todos los juegos tengan idéntico redondeo, límites o reglas de retiro.
| Medida del modelo ideal | Ventaja 1% | Ventaja 3% |
|---|---|---|
| RTP bruto | 99,00% | 97,00% |
| Probabilidad de acierto a 2x | 49,50% | 48,50% |
| Probabilidad de acierto a 10x | 9,90% | 9,70% |
| Coste esperado en volumen 100000 | 1000 | 3000 |
La columna del 3% es un supuesto comparativo, no una clasificación de toda 1win ni un protocolo autenticado de Lucky Jet o Aviator. La del 1% ilustra el parámetro publicado para Stake Crash. No proporciona la implementación exacta que convierte un hash en un resultado real. A 2x, las probabilidades ideales difieren en un punto porcentual; no equivale a la diferencia en probabilidad de evitar la quiebra.
Los objetivos bajos aumentan los aciertos y reducen el beneficio de cada acierto. Una precisión alta aislada no crea ventaja. En el modelo ideal, cambiar el objetivo altera la varianza, pero deja el coste esperado por unidad en e. Los límites del juego, la igualdad con el objetivo, la ejecución y el redondeo discreto deben examinarse por separado.
3. Una página general de HMAC no verifica Crash
La documentación general de Stake describe generación de bytes HMAC-SHA256 con semilla del servidor, semilla del cliente, nonce y componente de cursor o ronda. Generar un hash es una etapa. Convertir sus bytes en el evento de un juego es otra y debe coincidir con la versión comprobada.
No basta con extraer 13 caracteres hexadecimales, añadir una fórmula conocida y llamar al resultado algoritmo exacto de Stake Crash. Separadores, codificación del texto, cursor, extracción de bytes, redondeo y resultados especiales influyen en la reproducción. Un script puede ejecutarse sin errores y calcular, aun así, un modelo distinto.
El modo de contexto Stake de la calculadora de hash CrashMath está identificado como ejemplo ilustrativo. No es un verificador autenticado de Stake Crash. Completar el cálculo significa que los inputs produjeron ese ejemplo; no se compararon automáticamente una ronda registrada y un compromiso anterior. La rama separada SHA-512 de Aviator tampoco sustituye un protocolo de Stake.
4. El error de doble ventaja en una fórmula convincente
Consideremos un entero hipotético I de 52 bits y u = I / 2^52. Una conversión ilustrativa utiliza un coeficiente de 0,99 en la curva de pago. Otra fuerza además resultado 1 cuando I es divisible por 101. Esa condición elimina casi otro uno por ciento de resultados que podrían ganar. No puede añadirse y seguir describiendo el modelo combinado como ventaja exacta del 1%.
| Conversión ilustrativa | Probabilidad de acierto a 2x | Retorno bruto a 2x |
|---|---|---|
| Solo coeficiente 0,99 | 0,49500000 | 0,99000000 |
| 0,99 más módulo 101 | 0,49009901 | 0,98019802 |
A 2x, el ejemplo compuesto tiene probabilidad de acierto aproximada de 0,490099 y retorno bruto aproximado de 0,980198. Describen la matemática del ejemplo, no rendimiento medido de Stake. El módulo se aplica al entero derivado del mismo hash, por lo que importan el recuento finito y los límites del objetivo. Las cifras mostradas son comparaciones redondeadas.
La frecuencia de crash mostrado en 1,00x es otra cantidad. El redondeo y el multiplicador mínimo pueden producir 1,00x sin una rama de módulo separada. Una ventaja declarada del 1% no demuestra que exactamente una de cada 100 rondas muestre 1,00x. No publicamos una frecuencia observada sin un conjunto real y una regla de recuento.
5. Coste esperado con volumen igual
Consideremos 100.000 unidades de volumen financiado en ambos modelos de ventaja constante. El coste esperado es 100.000 × 0,01 = 1.000 unidades al 1% y 100.000 × 0,03 = 3.000 al 3%. La diferencia es de 2.000 unidades de coste esperado. Diez mil apuestas financiadas de 10 unidades generan ese volumen. Son ejemplos aritméticos, no pérdidas observadas de clientes.
Reducir el coste esperado a un tercio no demuestra que el saldo sobreviva tres veces más rondas. La duración depende también del capital inicial, objetivo, progresión de apuestas, límites de pago y momento de parada. Una fórmula que prolonga el saldo bajo cero inventa crédito inexistente. Una simulación financiada se detiene antes de la siguiente apuesta inasequible o define una apuesta final menor.
Cuando la parada vuelve aleatorio el volumen, la pérdida acumulada esperada se relaciona con el volumen esperado bajo las condiciones válidas del modelo. No equivale automáticamente a ventaja por número máximo de apuestas solicitado. Comisiones y efectos condicionales de bonos requieren tratamiento propio. Compara el mismo juego elegible, moneda, exposición financiada y supuestos de liquidación.
6. El tamaño de apuesta no vuelve positiva la expectativa
Al objetivo k del modelo ideal del 1%, la fracción de Kelly sin restricciones es -0.01 / (k-1). Para quien solo puede apostar cantidades no negativas en ese juego, la apuesta óptima de Kelly es cero. Llamar a una fracción voluntaria de gasto del 1% “Kelly fraccionado” no altera el resultado: una fracción del óptimo restringido cero sigue siendo cero.
Un límite recreativo facilita registrar gastos, pero es una regla presupuestaria elegida, no una fuente de expectativa positiva. Recalcular el 1% del saldo restante difiere de mantener una unidad fija del 1% del saldo inicial. Las apuestas mínimas pueden romper ambas reglas porcentuales. Define la implementación antes de comparar trayectorias o describir una opción como más segura.
7. Qué requiere comprobar una ronda
Empieza por el registro de integridad y las reglas del juego exacto. Conserva el compromiso anterior al evento, las semillas reveladas, los contadores específicos y el resultado registrado esperado. Comprueba el compromiso y después recalcula con la conversión documentada. Comparar exige un registro con el que comparar; calcular un número aislado no basta.
Una coincidencia puede respaldar la coherencia de esos inputs y ese resultado. No establece que nunca se filtraran secretos, que todas las rondas omitidas recibieran igual trato, que se pagara un retiro o cómo se custodiaran los fondos. Una prueba estadística de distribución responde a otra pregunta. No rechazar un modelo no certifica integridad criptográfica ni conducta del operador.
El conjunto público CrashMath de 10.000 filas es una simulación identificada. No aporta IDs de rondas Stake, marcas de tiempo de producción ni pagos reales ausentes. Este artículo no presenta un estudio propio de producción ni un intervalo medido de confianza del RTP.
8. Aplicar la comparación a una decisión concreta
Si el coste esperado es tu criterio, el RTP publicado del 99% de Stake Crash es relevante. Antes de elegir, comprueba el producto mostrado y consulta disponibilidad local, límites de apuesta y pago, controles de retiro y condiciones actuales de caja. Otros juegos y promociones del operador no comparten automáticamente el retorno de este producto.
Puedes explorar los ejemplos matemáticos o usar las acciones directas de plataforma que aparecen debajo. Esas rutas no garantizan una demo inmediata, una ronda ya verificada ni exención de condiciones. Con volumen financiado igual, una ventaja declarada menor reduce el coste esperado del modelo. Los resultados reales y la verificación requieren sus propias pruebas.