
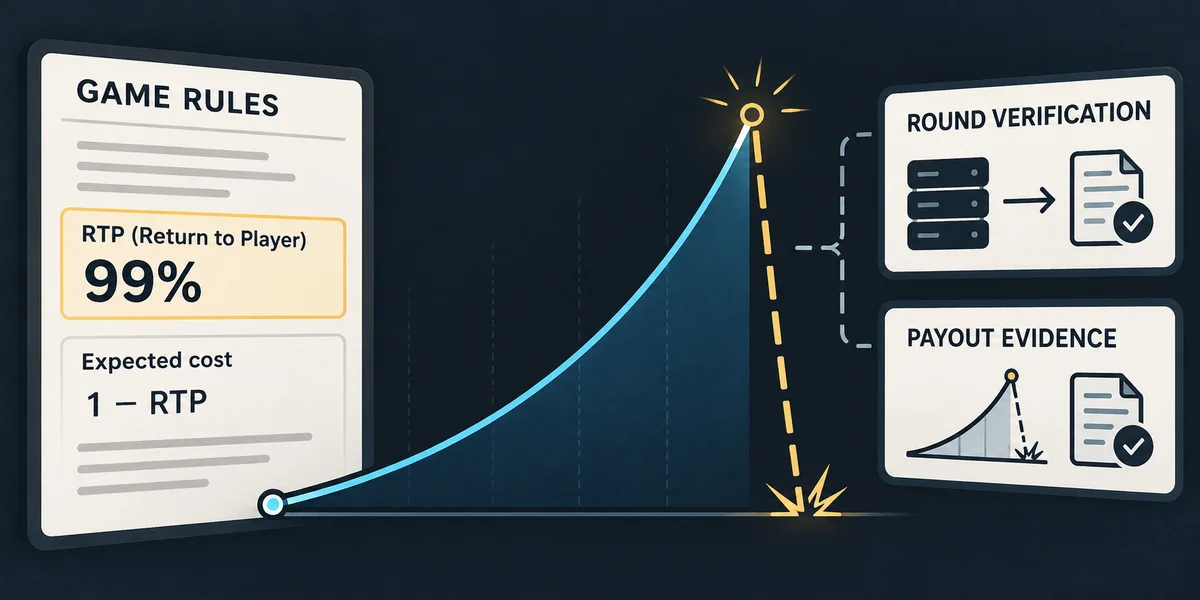


Stake публикует для Stake Crash RTP 99,00% и преимущество казино 1,00%. При одинаковом обороте модель с маржой 1% имеет меньший ожидаемый расход, чем модель с маржой 3%. Это конкретное сравнение параметров возврата. Оно не определяет исход следующей сессии, не гарантирует более долгую жизнь банка и не подтверждает автоматически правильность стороннего кода проверки.
В этой статье разделены спецификация оператора, арифметика явно заданной модели и доказательства, необходимые для проверки завершённого раунда. Собственное лабораторное исследование живых раундов Stake или подтверждённая выплата клиенту здесь не представлены. Источник параметров продукта: официальная страница Stake Crash, а не синтетический CSV, выданный за телеметрию казино.
1. Что именно описывает RTP 99%
RTP является теоретической величиной валового возврата относительно ставок. В модели с валовым возвратом 99% ожидаемый чистый результат равен -1% оборота до дополнительных расходов, не включённых в модель. Возврат выигравшей ставки входит в валовую выплату, а не является отдельной прибылью. Если поставить 10 единиц и получить 20 при 2x, чистый выигрыш составит 10, а не 20 единиц.
RTP не обещает, что на счёте останется 99% первоначального депозита. Начальный капитал и оборот различаются: одни деньги можно поставить несколько раз. RTP также не определяет вероятность закончить сессию в плюсе, максимальную просадку и частоту показанного результата 1,00x. Для этих вопросов нужны распределение, правила расчёта, политика ставок и горизонт наблюдения.
Текущая страница Stake подтверждает, что оператор заявляет параметр 99%. Эта статья не устанавливает его независимо по производственным журналам. Заявление оператора, воспроизводимый математический пример и полный аудит раундов отвечают на разные вопросы. Уверенная формулировка не заменяет отсутствующие наблюдения.
2. Прозрачное сравнение с моделью маржи 3%
Для сравнения предположим независимые раунды и фиксированную цель k больше 1, при которой p = (1-e)/k. Единичная ставка приносит k-1 при выигрыше и теряет единицу при проигрыше. Поэтому ожидаемый чистый результат равен p × (k-1) - (1-p) = k × p - 1 = -e. Это заявленная идеальная модель, а не утверждение об одинаковом округлении, лимитах и правилах кэшаута во всех играх.
| Величина идеальной модели | Маржа 1% | Маржа 3% |
|---|---|---|
| Валовый RTP | 99,00% | 97,00% |
| Вероятность выигрыша при 2x | 49,50% | 48,50% |
| Вероятность выигрыша при 10x | 9,90% | 9,70% |
| Ожидаемый расход при обороте 100000 | 1000 | 3000 |
Колонка 3% является предпосылкой сравнения. Она не оценивает всего оператора 1win и не подтверждает протокол Lucky Jet или Aviator. Колонка 1% иллюстрирует опубликованный параметр возврата Stake Crash. Она не предоставляет точную реализацию преобразования хэша в реальный результат. При 2x идеальные вероятности выигрыша отличаются на один процентный пункт. Это не разница в вероятности избежать разорения.
Низкие цели повышают долю выигрышей и уменьшают прибыль каждого выигрыша. Высокая точность сама по себе преимущества не создаёт. В идеальной модели изменение цели меняет дисперсию, но ожидаемый расход на единицу остаётся равным e. Лимиты игры, равенство коэффициента цели, исполнение запроса и дискретное округление всё равно требуют отдельного рассмотрения.
3. Почему общая документация HMAC не является верификатором Crash
Общая документация Stake описывает генерацию байтов HMAC-SHA256 с серверным сидом, клиентским сидом, nonce и компонентом курсора или раунда. Получение хэша является только одним этапом. Преобразование байтов в событие конкретной игры является другим этапом и должно соответствовать проверяемой версии.
Недостаточно взять первые 13 шестнадцатеричных символов, добавить знакомую формулу и назвать результат точным алгоритмом Stake Crash. Разделители, кодировка текста, обработка курсора, извлечение байтов, округление и особые исходы влияют на воспроизведение. Скрипт способен выполняться без ошибок и при этом рассчитывать совершенно другую модель.
Режим контекста Stake в калькуляторе хэшей CrashMath прямо обозначен как иллюстративный пример. Это не подтверждённый верификатор Stake Crash. Успешное вычисление означает, что входы дали результат примера. Записанный раунд и прежнее обязательство автоматически не сравнивались. Отдельная ветка Aviator SHA-512 также не заменяет протокол Stake.
Проверяя сторонний код, сравнивайте каждую стадию, а не только название криптографической функции. Два скрипта с одинаковым HMAC-SHA256 могут обрабатывать разные сообщения и разные участки результата. Совпадение одного удобного примера ещё не подтверждает весь диапазон: нужны также граничные значения, специальный исход и правило округления.
4. Ошибка двойной маржи в правдоподобной формуле
Рассмотрим гипотетическое 52-битное целое I и u = I / 2^52. Один иллюстративный вариант использует коэффициент 0,99 в кривой выплаты. Другой дополнительно принудительно выдаёт 1, если I делится на 101. Это условие удаляет почти ещё один процент исходов, которые могли бы выиграть. Нельзя добавить его и продолжать описывать совмещённую модель как точную маржу 1%.
| Иллюстративное преобразование | Вероятность выигрыша при 2x | Валовый возврат при 2x |
|---|---|---|
| Только коэффициент 0,99 | 0,49500000 | 0,99000000 |
| 0,99 и остаток по модулю 101 | 0,49009901 | 0,98019802 |
При цели 2x совмещённый пример имеет вероятность выигрыша приблизительно 0,490099 и валовый возврат приблизительно 0,980198. Эти величины относятся к математике примера, а не к измеренной работе Stake. Остаток вычисляется из целого, полученного из того же хэша, поэтому важны точный конечный подсчёт и границы цели. В таблице приведены округлённые сравнительные числа.
Частота показанного мгновенного краша 1,00x является ещё одной отдельной величиной. Округление и нижний предел множителя могут создавать 1,00x даже без самостоятельной проверки остатка. Поэтому заявленная маржа 1% сама по себе не доказывает, что ровно один раунд из 100 показывает 1,00x. Наблюдаемая частота требует настоящего набора данных и явного правила подсчёта.
5. Ожидаемый расход при одинаковом обороте
Возьмём 100 000 единиц финансируемого оборота в двух моделях с постоянной маржой. Ожидаемый расход равен 100 000 × 0,01 = 1 000 единиц при 1% и 100 000 × 0,03 = 3 000 при 3%. Разница составляет 2 000 единиц ожидаемого расхода. Такой оборот дают и 10 000 финансируемых ставок по 10 единиц. Это арифметические иллюстрации, а не наблюдаемые убытки клиентов.
Уменьшение ожидаемого расхода до одной трети не доказывает, что банк выдержит втрое больше раундов. Продолжительность зависит также от начального капитала, цели, прогрессии ставок, лимитов выплаты и момента остановки. Формула, продлевающая финансируемую игру ниже нуля, выдумывает кредит, которого у игрока нет. Корректная симуляция останавливается перед недоступной ставкой либо явно задаёт меньшую последнюю ставку.
Если остановка делает оборот случайным, ожидаемый накопленный убыток связан с ожидаемым оборотом при выполнении необходимых условий модели. Он не всегда равен марже, умноженной на максимальное запрошенное число раундов и ставку. Комиссии и условные эффекты бонуса требуют отдельного учёта. Сравнивайте одинаковые игру, валюту, финансируемый объём и предпосылки расчёта.
Из одной средней стоимости нельзя вывести распределение времени до остановки. Две стратегии могут иметь одинаковую ожидаемую цену оборота и сильно различаться по разбросу итогов. Поэтому таблица ожидаемых расходов не заменяет проверку финансирования и не задаёт универсальный срок сохранения капитала. Подмена этих показателей особенно заметна у прогрессий с быстро растущей следующей ставкой.
6. Размер ставки не делает ожидание положительным
При цели k в идеальной модели 1% неограниченная доля Келли равна -0.01 / (k-1). Для игрока, которому доступны только неотрицательные ставки на эту игру, оптимальная ставка Келли равна нулю. Название «дробный Келли» для добровольного лимита расходов 1% этого не меняет: доля ограниченного нулевого оптимума остаётся нулём.
Развлекательный лимит упрощает контроль расходов, но является выбранным правилом бюджета, а не источником положительного ожидания. Пересчёт 1% оставшегося банка отличается от фиксированной единицы, равной 1% начального капитала. Минимальная ставка способна нарушить оба процентных правила. Определите реализацию до сравнения траекторий или утверждения, что один подход безопаснее другого.
7. Что требуется для проверки настоящего раунда
Начните с записи проверки честности и правил именно нужной игры. Сохраните обязательство, существовавшее до события, раскрытые сиды, специфические счётчики и ожидаемый записанный результат. Проверьте связь обязательства с раскрытым значением, затем пересчитайте исход по документированному преобразованию. Для сравнения нужна запись, с которой сравнивать. Получить отдельное число недостаточно.
Совпадение может подтверждать согласованность этих входов и этого результата. Оно не устанавливает, что секреты никогда не утекали, все пропущенные раунды обрабатывались одинаково, вывод был оплачен или средства хранились определённым способом. Статистический тест распределения отвечает на другой вопрос. Отсутствие оснований отвергнуть модель не сертифицирует криптографическую целостность или поведение оператора.
Открытый набор CrashMath из 10 000 строк обозначен как симуляция. Он не предоставляет отсутствующие номера раундов Stake, производственные временные метки и документы о реальных выплатах. Собственное исследование живого потока и измеренный доверительный интервал RTP в этой статье не представлены.
8. Как использовать сравнение при выборе
Если критерием является ожидаемая стоимость оборота, опубликованный RTP Stake Crash 99% имеет значение. Перед выбором проверьте, что открыт нужный продукт, и изучите местную доступность, лимиты ставок и выплат, управление кэшаутом и текущие условия кассы. Другие игры и акции оператора автоматически не получают спецификацию возврата этого продукта.
Можно сначала изучить математические примеры или воспользоваться прямыми переходами к платформам ниже. Эти маршруты не гарантируют немедленное демо, уже проверенный раунд или освобождение от условий платформы. При одинаковом финансируемом обороте меньшая заявленная маржа снижает ожидаемый расход модели. Реальные результаты и проверка требуют собственных доказательств.