
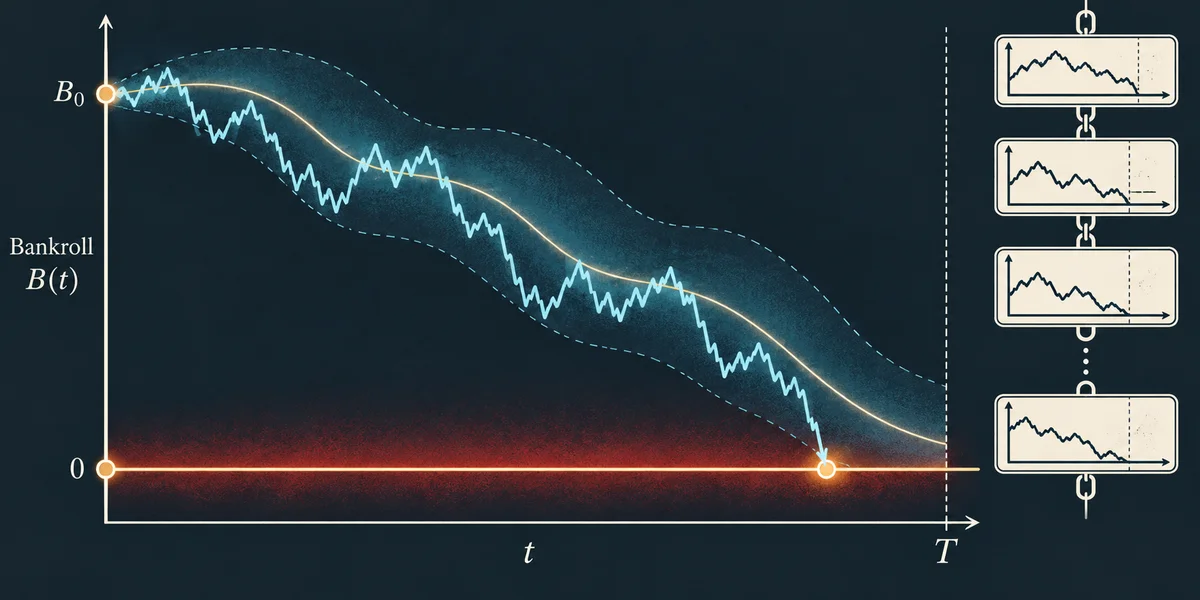


Uma probabilidade de ruína exige evento definido, regra de aposta e horizonte. Chegar a zero, não financiar a próxima aposta, cruzar limite escolhido e cair desde um pico são eventos diferentes. Uma trajetória pode satisfazer alguns sem outros. Uma porcentagem sem essas definições não informa o risco calculado, mesmo acompanhada de um teorema avançado. O nome do método não substitui as entradas usadas no cálculo.
Separamos três objetos: caminhada discreta de unidade fixa, aproximação browniana contínua e limite de risco do operador com hipóteses adicionais. Também publicamos registro financiado no CSV sintético existente. Nenhum é estudo de Lucky Jet ao vivo ou prova de solvência de operador. A finalidade é tornar entradas e contabilidade reproduzíveis, mantendo claras as capacidades reais da calculadora. Cada conclusão fica vinculada ao processo que efetivamente foi analisado.
Uma caminhada de unidade fixa especificada
Comece com apostas aceitas independentes de uma unidade no alvo 2x. No modelo declarado, vitória tem chance p=0,485 e acrescenta uma unidade; derrota tem q=0,515 e retira uma. Não há custos, depósitos nem alteração de aposta. Saldo inteiro zero é absorvente. Outro alvo muda os passos: vitória 1,5x acrescenta apenas meia unidade. Essa cadeia não reutiliza diretamente a fórmula de passos simétricos unitários, mesmo tendo o mesmo parâmetro de margem.
Com B unidades iniciais e parada superior M, seja R(B) a chance de zero antes de alcançar M. As fronteiras são R(0)=1 e R(M)=0. Entre elas, condicionar no resultado seguinte dá R(B)=pR(B+1)+qR(B-1). Para p≠q a solução é:
R(B) = ((q/p)^M - (q/p)^B) / ((q/p)^M -1)M é uma fronteira de riqueza escolhida, não uma reserva de cassino medida. Em B=50, M=100, a chance de ruína antes de dobrar é aproximadamente 95,261479%, com sucesso 4,738521%. São probabilidades de atingir fronteiras eventualmente, não de falhar em 50 ou 100 rodadas. Não determinam que cada pessoa com 50 unidades terá um resultado exato nem transformam o objetivo de dobrar em uma obrigação de continuar.
Sem fronteira superior, mantendo a caminhada negativa de unidade fixa e sem reposição, zero eventual tem probabilidade 1. A conclusão pertence a esse processo. Não estabelece o mesmo zero literal para frações atuais, que podem ficar positivas em toda trajetória finita com fatores positivos e sem arredondamento ou mínimo. Eventos de horizonte finito ainda precisam de cálculo próprio, em vez de herdar diretamente uma afirmação sobre tempo infinito.
Tempo finito muda a pergunta
A cadeia discreta pode ser calculada acompanhando massa em cada saldo financiável, guardando zero como absorvido. A referência finite_bankroll.py usa esse método. Para 2x também concorda com primeira passagem independente: somar pelos possíveis tempos n o termo (B/n)×C(n,(n-B)/2)×p^((n-B)/2)×q^((n+B)/2) , respeitando paridade e n≥B. Essa conta identifica a primeira chegada, não apenas o valor final.
A fórmula trata trajetórias que atingiram zero antes; uma cauda binomial terminal comum responderia outra pergunta. Um processo não interrompido poderia tocar a fronteira e recuperar depois, mas a regra absorvente proíbe novas apostas. Contar uma sequência específica de perdas também difere de somar todos os caminhos até zero com vitórias intercaladas. Por isso número de unidades, sequência e probabilidade final não devem aparecer como medidas intercambiáveis.
O significado da fórmula browniana
Para processo contínuo separado X(t)=B+μt+σW(t), com B>0 e σ>0, defina τ como primeira chegada a zero. A distribuição browniana exata dessa fronteira fixa, para T>0, é:
P(τ ≤ T) = Φ((-B-μT)/(σ√T))
 + exp(-2μB/σ²) Φ((-B+μT)/(σ√T))
Φ é a distribuição normal padrão. Trata de primeiro toque de zero fixo, não queda máxima desde pico móvel. A aula da Universidade de Chicago sobre tempos de chegada brownianos apresenta a expressão de fronteira superior; trocar o sinal do processo fornece a inferior usada aqui. A mudança é matemática e não corresponde a uma medição de voo de fornecedor.
No modelo discreto 2x unitário, a média do incremento é-0,03 e a variância 0,9991. Igualar momentos dá μ=-0,03 e σ²=0,9991 por unidade de tempo de rodada. Isso não transforma apostas em trajetória contínua. Browniano pode cruzar entre observações e tem distribuição de incrementos diferente. A fórmula é exata em seu processo, mas aproximada quando aplicada às apostas. Sua adequação depende da escala e do evento examinado.
| Unidades iniciais | Falha discreta até 1000 | Aproximação browniana |
|---|---|---|
| 20 | 81,337260% | 81,306480% |
| 50 | 37,856629% | 37,799764% |
| 100 | 2,131958% | 2,132118% |
| 250 | 2,306950e-10% | 3,044853e-10% |
O horizonte é 1000 rodadas em todas as linhas. Desde 100 unidades, a chance discreta é aproximadamente 2,131958%, não um 1,78% universal sem fundamento. Desde 250 ambas são diminutas, mas a diferença relativa importa. Concordância numa linha não permite afirmar precisão exata em qualquer banca ou alvo. Nenhuma célula é frequência empírica de cassino. As colunas compartilham momentos, não a distribuição completa que produz cada resultado.
Os limites brownianos dependem do drift. Em μ=0 a fórmula vira 2Φ(-B/(σ√T)). Com drift positivo a chance eventual é exp(-2μB/σ²), menor que 1 mas não zero. Com drift negativo, a chegada eventual é certa nesse processo contínuo. Substituir drift por seu valor absoluto numa fórmula positiva não cria proteção para processo perdedor. É necessário manter sinal e hipótese em vez de escolher a expressão visualmente mais favorável.
Reproduza as duas colunas matemáticas
Salve a referência unitária junto do exemplo Python abaixo. Ele usa biblioteca padrão e helper publicado, com banca, variância e horizonte positivos. As quatro línguas contêm código executável idêntico. Seus resultados discretos e brownianos foram executados e comparados à tabela. Não é necessário fornecer semente secreta, criar conta ou conectar serviço para conferir a aritmética dessas hipóteses.
# Save finite_bankroll.py in this directory first.
# Fixed one-unit2x model: p=.485, no fees or replenishment.
import json
import logging
import math
from finite_bankroll import fixed_stake_failure

def normal_cdf(z):
    return 0.5 * math.erfc(-z / math.sqrt(2))

def brownian_first_hit(bank, drift, variance, horizon):
    scale = math.sqrt(variance * horizon)
    return (normal_cdf((-bank - drift*horizon) / scale)
            + math.exp(-2*drift*bank/variance)
            * normal_cdf((-bank + drift*horizon) / scale))

rows = []
for bank in [20, 50, 100, 250]:
    rows.append({
        "initialUnits": bank,
        "discreteDp": fixed_stake_failure(bank, 200, 1000),
        "brownianApproximation": brownian_first_hit(bank, -0.03, 0.9991, 1000)
    })
logging.basicConfig(level=logging.INFO, format="%(message)s")
logging.info(json.dumps(rows, indent=2))
A aceitação independente comparou os resultados discretos a somas racionais exatas de primeira passagem. A CDF browniana foi comparada à integração numérica da densidade de chegada, incluindo drift negativo, zero e positivo. São verificações da implementação matemática. Não medem chance real de fornecedor, não estabelecem independência ao vivo nem validam histórico de pagamento de usuário. Esses dados precisariam de observações próprias.
A desigualdade de Lundberg exige condições
Uma formulação discreta usa incrementos de perda líquida Y independentes e identicamente distribuídos, com média negativa. O coeficiente positivo R deve satisfazer E[exp(RY)]=1 com momento exponencial finito apropriado. Nas hipóteses aplicáveis, o limite exponencial controla a chance de perda acumulada superar reserva u. As notas de risco de Kent, capítulo 5, especificam condições e limite. O sinal refere-se a perdas líquidas, não a uma vantagem atribuída apenas pelo nome do negócio.
É limite superior de probabilidade, não prova de impossibilidade de falha. Limite positivo não equivale a zero; receita média positiva não demonstra todas as hipóteses. Obrigações correlacionadas, apostas variáveis, exposição simultânea, custos externos e reserva desconhecida precisam entrar no modelo de operador real. Nenhuma conta ou carteira foi auditada aqui. Um teorema sobre incrementos definidos não verifica sozinho as práticas financeiras de uma empresa.
Um multiplicador bruto Pareto ilimitado não tem função geradora de momentos positiva finita. Portanto o argumento clássico de coeficiente positivo não se aplica diretamente a essa cauda bruta. Pagamento limitado no alvo aceito é outra variável, podendo ter momentos exponenciais finitos. Ainda exige definir processo de perda e dependência. Confundir multiplicador com sinistro efetivamente pago é o erro central, especialmente quando várias apostas compartilham um único resultado.
Registro financiado com três regras
Baixe o CSV sintético de 10000 rodadas e ruin_ledgers.py na mesma pasta. Executepython ruin_ledgers.py. O script confere SHA-256 documentado e produz o registro abaixo. Acrescente--ledger output.csv para obter cada aposta aceita para inspeção. Não usa rede nem executa transações. Os arquivos permitem conferir dados, regras e totais separadamente.
Cada trajetória começa com 1000 unidades, alvo 2x, igualdade como sucesso e sem custo. Regras fixas apostam 50 ou 10. A atual aposta 0,5% do saldo liquidado, piso de centésimos e mínimo 0,10. Antes de cada aposta verifica financiamento e para se não houver saldo. Assim essa regra fracionária prática difere daquela sem arredondamento e mínimo discutida acima. O nome porcentagem não elimina as restrições que realmente determinam a próxima aposta.
| Regra | Apostas completas | Volume apostado | Pagamento bruto | Saldo final | RTP realizado |
|---|---|---|---|---|---|
| Fixa 50 | 72 | 3600,00 | 2600,00 | 0 | 72,222222% |
| Fixa 10 | 1106 | 11060,00 | 10060,00 | 0 | 90,958409% |
| Atual 0,5%, piso centésimos, mín 0,10 | 10000 | 13150,36 | 12200,58 | 50,22 | 92,777536% |
Fixa 50 completa 72 apostas, fixa 10 completa 1106. Chegam a zero na última concluída; as próximas 73 e 1107 não podem ser pagas. A fracionária completa 10000 e termina 50,22. São resultados em um caminho sintético, não taxas populacionais de falha nem média de duração. Sementes públicas não se tornam previsão de futuro privado. A existência de uma trajetória longa também não estabelece que todas as configurações semelhantes suportariam o mesmo número.
| Regra | Primeira aposta sem saldo | Queda máxima desde pico |
|---|---|---|
| Fixa 50 | 73 | 100,000000% |
| Fixa 10 | 1107 | 100,000000% |
| Atual 0,5%, piso centésimos, mín 0,10 | Nenhuma em 10000 | 95,396169% |
A queda máxima considera cada ponto liquidado e o maior saldo anterior, incluindo início e último ponto. Na fracionária é aproximadamente 95,396169%, embora nunca falhe o financiamento deste arquivo. Terminar positivo não evita perda severa. A perda desde 1000 é 94,978%; a queda desde pico pode ser maior porque houve subida anterior ou ponto inferior no caminho. Comparar essas métricas exige a mesma referência e todos os pontos, não apenas o saldo final.
Reconcilie a contabilidade antes de interpretar
Saldo final é início mais pagamentos brutos menos apostas aceitas. RTP realizado é bruto dividido por volume. Fixa 50 tem 3600 de volume e 2600 bruto,72,222222%. Fixa 10 tem 11060 e 10060, aproximadamente 90,958409%. A atual tem 13150,36 e 12200,58, aproximadamente 92,777536%. Não confunda lucro líquido de uma vitória com pagamento bruto nem exclua apostas perdidas do denominador. Essas identidades independem do teorema escolhido para interpretar o risco.
As 11178 linhas completas foram conferidas contra o CSV com Decimal, financiamento, somas de centésimos e razão exata de queda. SQL reproduziu apostas e pagamentos. O retorno realizado de caminho curto ou interrompido não precisa igualar 97% populacional declarado. Também não prova alteração de lei por operador: os dados são sintéticos e as regras estão especificadas. Só as contas e os resultados desse caminho foram estabelecidos.
Paradas e volume esperado
Na lei condicional declarada, aposta financiada previsível S tem incremento esperado-0,03S. Com quantidade limitada de rodadas, inclusive decisão de parada, saldo esperado final é início menos 0,03 vezes volume aceito esperado. A expectativa do volume importa. Substituir um volume realizado após parada não prevê condicionalmente o saldo final daquele caminho. Um caminho que termina cedo seleciona resultados diferentes de uma sessão obrigada a continuar com financiamento externo.
Em parada ilimitada, condições de teorema como integrabilidade adequada não podem ser trocadas por “a parada acaba ocorrendo”. Limite de perda ou lucro altera distribuição de duração e resultados sem criar expectativa condicional positiva. Piso rígido exige verificar perda integral antes da próxima aposta; parar depois pode ultrapassá-lo. Posições simultâneas e taxas do caixa precisam de tratamento separado, assim como fundos efetivamente retirados da sessão.
Use ferramentas e referências no escopo real
A Calculadora de Banca mostra unidade, chance de alvo, sequências específicas, referência de volume e limites opcionais. Não fornece distribuição completa de 10000 rodadas nem motor browniano de quedas. Referências offline reproduzem este artigo, sem acrescentar capacidades à interface. O guia de frações trata do saldo atual separadamente. Uma saída numérica não demonstra recursos que a ferramenta não calcula.
Nenhuma proporção exige aumentar o entretenimento acessível. Não apostar continua válido. Ações de parceiros são cadastro direto sem demonstração obrigatória, sem garantia de solvência, alvo disponível ou pagamento futuro. Uma afirmação útil identifica processo, fronteira, horizonte e evidência. Isso informa mais que atribuir uma única porcentagem de ruína a todos os jogos e formas de apostar, ou usar a matemática como motivo para ultrapassar o orçamento.