
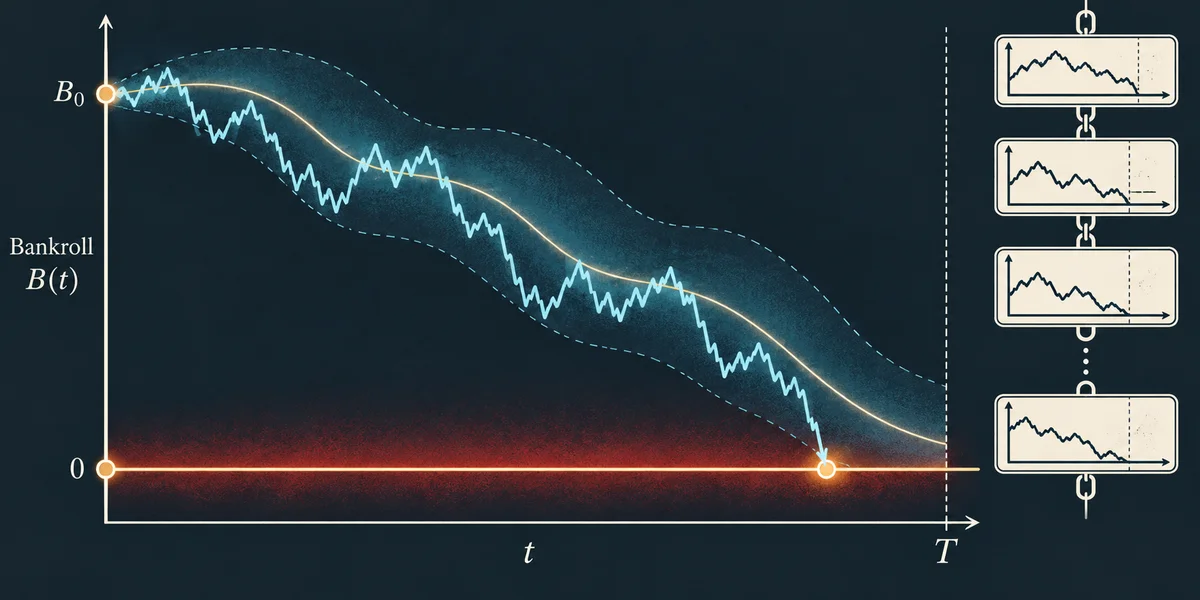


Вероятность разорения требует определения события, ставки и горизонта. Достичь нуля, не оплатить следующую минимальную ставку, пересечь выбранный предел потери и упасть от прежнего максимума являются разными событиями. Одна траектория может удовлетворять нескольким, но не всем. Процент без этих определений не сообщает, какой риск посчитан, даже рядом с названием сложной теоремы. Математический термин не заменяет конкретные входы и правило остановки.
Здесь разделены три объекта: дискретное блуждание с фиксированной единицей, непрерывное броуновское приближение и оценка риска оператора с дополнительными предпосылками. Также опубликован журнал обеспеченных ставок на прежнем синтетическом CSV. Это не исследование живого Lucky Jet и не доказательство платёжеспособности оператора. Задача заключается в воспроизводимых входах и бухгалтерии с точным описанием возможностей действительного калькулятора. Вывод относится к тому процессу, который действительно проверялся.
Заданное блуждание фиксированной единицы
Начнём с независимых принятых ставок в одну единицу на 2x. В модели победа имеет вероятность p=0,485 и добавляет единицу, поражение q=0,515 отнимает её. Комиссий, новых депозитов и изменения ставок нет. Целый нулевой баланс является поглощающим состоянием. Другая цель обычно меняет шаги: победа 1,5x приносит половину единицы. Такой цепочке нельзя просто присвоить формулу симметричных единичных шагов, даже при одинаковом параметре маржи.
Для начальных B единиц и верхней границы M обозначим R(B) вероятность нуля раньше M. Граничные условия R(0)=1, R(M)=0. Условие по следующему исходу даёт R(B)=pR(B+1)+qR(B-1). При p≠q решение:
R(B) = ((q/p)^M - (q/p)^B) / ((q/p)^M -1)Здесь M является выбранным пределом состояния, а не измеренным резервом казино. При B=50, M=100 вероятность разориться до удвоения примерно 95,261479%, вероятность успеха 4,738521%. Это вероятности когда-либо достичь границ, а не отказа за 50 либо 100 раундов. Они не устанавливают точный исход каждого человека и не превращают удвоение в обязанность продолжать. Верхняя цель задаёт остановку модели, а не обещание доступной выплаты.
Если верхнюю границу убрать и продолжать это отрицательное единичное блуждание без пополнения, вероятность когда-либо достичь нуля равна 1. Вывод принадлежит указанному процессу. Он не устанавливает такое же буквальное событие для текущей доли, которая может оставаться положительной на любом конечном пути при положительных множителях без округления и минимума. Конечному горизонту нужен свой расчёт вместо автоматического переноса утверждения о бесконечном времени. Важен также действительный критерий остановки.
Конечное время меняет вопрос
Дискретный процесс считается переносом вероятностной массы между обеспеченными балансами с сохранением поглощённого нуля. Образец finite_bankroll.py использует этот подход. Для 2x он совпадает с независимым расчётом первого достижения: суммой по возможным моментам n выражения (B/n)×C(n,(n-B)/2)×p^((n-B)/2)×q^((n+B)/2) , при правильной чётности и n≥B. Сумма учитывает первую остановку, а не только конечный баланс неограниченной траектории.
Обычный конечный биномиальный хвост отвечает на другой вопрос: некоторые пути уже коснулись нуля раньше. Без остановки они могли бы восстановиться, но поглощающее правило финансирования запрещает последующие ставки. Подсчёт одной серии поражений также отличается от всех путей до нуля с промежуточными победами. Число единиц, серия и конечный остаток не являются взаимозаменяемыми мерами. Чтобы сравнивать проценты, сначала нужно привести события к одному определению.
Что означает броуновская формула
Для отдельного непрерывного процесса X(t)=B+μt+σW(t), при B>0 и σ>0, обозначим τ первое достижение нуля. Точное броуновское распределение фиксированной границы при T>0:
P(τ ≤ T) = Φ((-B-μT)/(σ√T))
 + exp(-2μB/σ²) Φ((-B+μT)/(σ√T))
Φ является функцией стандартного нормального распределения. Это первое касание фиксированного нуля, а не максимальная просадка от меняющегося пика. Лекция Чикагского университета о броуновском времени достижения приводит выражение верхней границы. Смена знака процесса даёт используемую нижнюю границу. Такая математическая замена не является замером полёта поставщика или подтверждением его внутреннего генератора. Формула отвечает на вопрос о выбранном непрерывном процессе.
У дискретной единичной модели 2x среднее приращение-0,03, дисперсия 0,9991. Сопоставление моментов даёт μ=-0,03 и σ²=0,9991 на единицу времени раунда. Это не превращает ставки в непрерывную траекторию. Броуновский процесс может пересечь границу между наблюдениями и имеет другое распределение шагов. Формула точна для своей модели, но приближённа для ставок. Пригодность зависит от масштаба и события, а не только совпадения двух моментов распределения.
| Начальных единиц | Дискретный отказ к 1000 | Броуновское приближение |
|---|---|---|
| 20 | 81,337260% | 81,306480% |
| 50 | 37,856629% | 37,799764% |
| 100 | 2,131958% | 2,132118% |
| 250 | 2,306950e-10% | 3,044853e-10% |
Горизонт всех строк 1000 раундов. От 100 единиц дискретная вероятность примерно 2,131958%, а не универсальные неподтверждённые 1,78%. От 250 обе величины очень малы, но относительная разница существенна. Совпадение одной строки не позволяет обещать точность для любых сумм и целей. Ни одна ячейка не является эмпирической частотой казино. Столбцы используют одинаковые моменты, но не одинаковую полную структуру приращений, определяющую вероятность первого достижения границы.
Броуновские пределы зависят от дрейфа. При μ=0 выражение равно 2Φ(-B/(σ√T)). При положительном дрейфе вероятность когда-либо достичь границы равна exp(-2μB/σ²), меньше 1, но не нулю. При отрицательном достижение почти наверное в этой непрерывной модели. Подстановка модуля дрейфа в положительную формулу не создаёт защиту проигрывающего процесса. Нужно сохранять знак и предпосылки, а не выбирать численно привлекательное выражение без проверки его области применимости.
Воспроизведение математических столбцов
Сохраните единичный образец рядом со следующим Python-кодом. Используются стандартная библиотека и опубликованный модуль, положительные банк, дисперсия и горизонт. Код всех четырёх языков одинаков. Дискретные и броуновские результаты выполнены и сверены с таблицей. Тайные сиды, аккаунт и подключение сервиса для этой арифметической проверки не нужны. Пример не отправляет никаких сведений оператору и не создаёт настоящие ставки на основании рассчитанного риска.
# Save finite_bankroll.py in this directory first.
# Fixed one-unit2x model: p=.485, no fees or replenishment.
import json
import logging
import math
from finite_bankroll import fixed_stake_failure

def normal_cdf(z):
    return 0.5 * math.erfc(-z / math.sqrt(2))

def brownian_first_hit(bank, drift, variance, horizon):
    scale = math.sqrt(variance * horizon)
    return (normal_cdf((-bank - drift*horizon) / scale)
            + math.exp(-2*drift*bank/variance)
            * normal_cdf((-bank + drift*horizon) / scale))

rows = []
for bank in [20, 50, 100, 250]:
    rows.append({
        "initialUnits": bank,
        "discreteDp": fixed_stake_failure(bank, 200, 1000),
        "brownianApproximation": brownian_first_hit(bank, -0.03, 0.9991, 1000)
    })
logging.basicConfig(level=logging.INFO, format="%(message)s")
logging.info(json.dumps(rows, indent=2))
Независимая приёмка сравнила дискретные результаты с точными рациональными суммами первого достижения. Броуновская CDF сверена численным интегрированием плотности времени достижения, включая отрицательный, нулевой и положительный дрейф. Это проверки реализации математики. Они не измеряют вероятность поставщика, не устанавливают независимость живых раундов и не подтверждают историю расчёта пользователя. Для этих вопросов нужны собственные наблюдения, связанные номером раунда и условиями принятой ставки.
У неравенства Лундберга есть условия
Одна дискретная постановка рассматривает независимые одинаково распределённые приращения чистых потерь Y с отрицательным средним. Положительный коэффициент R должен удовлетворять E[exp(RY)]=1 при нужном конечном экспоненциальном моменте. В подходящих предпосылках экспоненциальная оценка ограничивает вероятность превышения резервов u накопленной потерей. Заметки Кентского университета, глава 5, указывают условия и оценку. Знак относится к определённым чистым потерям, а не преимуществу, приписанному только по названию бизнеса.
Это верхняя оценка вероятности, а не доказательство невозможности отказа. Положительная граница не равна нулю; положительный средний доход не подтверждает все предпосылки. Коррелированные обязательства, меняющиеся суммы, одновременная экспозиция, внешние расходы и неизвестный резерв требуют собственной модели реального оператора. Его счета и портфель здесь не проверялись. Теорема о заданных приращениях не подтверждает финансовую практику организации сама по себе. Нельзя объявлять вечную платёжеспособность на основании знака средней маржи.
Неограниченный исходный множитель с хвостом Парето не имеет конечной положительной производящей функции моментов. Поэтому классический аргумент положительного коэффициента не переносится прямо на этот хвост. Ограниченная выплата принятой фиксированной цели является другой случайной величиной. Она может иметь конечные экспоненциальные моменты, но процесс потерь и зависимости всё равно нужно определить. Подмена фактически выплаченного обязательства множителем является центральной ошибкой, особенно когда несколько ставок разделяют один итог полёта.
Обеспеченный журнал трёх правил
Загрузите прежний синтетический CSV 10000 раундов и ruin_ledgers.py в одну папку. Выполнитеpython ruin_ledgers.py. Скрипт проверяет документированный SHA-256 и выдаёт журнал ниже. Параметр--ledger output.csv сохраняет каждую принятую ставку для независимого просмотра. Сети и транзакций нет. Данные, правило и суммы можно проверять отдельно, не полагаясь на неподтверждённое описание собственного исследования команды.
Каждый расчёт начинается с 1000 единиц, цели 2x, равенства как успеха и отсутствия комиссий. Фиксированные правила ставят 50 либо 10. Текущее правило берёт 0,5% рассчитанного баланса, округляет вниз до сотых и применяет минимум 0,10. Перед ставкой проверяется обеспечение; при нехватке выполнение прекращается до принятия суммы. Поэтому практическая дробная модель отличается от случая без округления и минимума. Само название процента не устраняет ограничения, которые действительно определяют следующий платёж и возможность его исполнения.
| Правило ставки | Завершённых ставок | Оборот | Общая выплата | Итоговый баланс | Реализованный RTP |
|---|---|---|---|---|---|
| Фиксированные 50 | 72 | 3600,00 | 2600,00 | 0 | 72,222222% |
| Фиксированные 10 | 1106 | 11060,00 | 10060,00 | 0 | 90,958409% |
| Текущие 0,5%, вниз до сотых, минимум 0,10 | 10000 | 13150,36 | 12200,58 | 50,22 | 92,777536% |
Фиксированные 50 оплачивают 72 ставки, фиксированные 10 оплачивают 1106. Ноль достигается на последней завершённой ставке; следующие 73 и 1107 оплатить нельзя. Дробное правило завершает 10000 и оставляет 50,22. Это результаты одного синтетического пути, а не частоты отказа совокупности и не средняя длительность. Открытые сиды не предсказывают тайное будущее. Длинная отдельная траектория также не доказывает, что любая похожая настройка выдержит столько же ставок. Изменение порядка тех же исходов может изменить момент остановки.
| Правило ставки | Первая неоплаченная ставка | Максимальная просадка от пика |
|---|---|---|
| Фиксированные 50 | 73 | 100,000000% |
| Фиксированные 10 | 1107 | 100,000000% |
| Текущие 0,5%, вниз до сотых, минимум 0,10 | Нет за 10000 | 95,396169% |
Максимальная просадка учитывает каждый рассчитанный остаток и наибольший предшествующий баланс, включая исходную сумму и конечную точку. У дробного правила она примерно 95,396169%, хотя отказа обеспечения в файле нет. Положительный остаток не означает отсутствия тяжёлой потери. Убыток от начальных 1000 равен 94,978%; просадка от пика может быть выше из-за предыдущего подъёма или более низкой промежуточной точки. Метрики нужно сравнивать при одинаковой опоре и всех наблюдениях, а не только по конечному числу.
Сверьте бухгалтерию перед интерпретацией
Конечный баланс равен начальному плюс общие выплаты минус принятые ставки. Реализованный RTP является отношением выплат к обороту. У фиксированных 50 оборот 3600, выплата 2600, RTP 72,222222%; у фиксированных 10 оборот 11060, выплата 10060, примерно 90,958409%. У текущего правила 13150,36 и 12200,58, примерно 92,777536%. Нельзя путать чистую прибыль победы с общей выплатой или исключать проигрыши из знаменателя. Эти бухгалтерские равенства не зависят от выбранной теоремы интерпретации риска.
Все 11178 завершённых строк независимо сверены с CSV через Decimal, обеспечение, суммы целых сотых и точные отношения просадки. SQL воспроизвёл оборот и выплаты. Реализованный возврат короткого либо остановленного пути не обязан совпадать с объявленными 97% совокупности. Но он также не доказывает изменение закона оператором: данные синтетические, правила указаны. Установлены только суммы и результаты опубликованной траектории без превращения их в универсальную гарантию или вердикт о действующей платформе.
Остановки и ожидаемый оборот
При заданном условном отрицательном законе обеспеченная заранее определённая ставка S имеет ожидаемое приращение-0,03S. Для ограниченного числа раундов, включая остановку, ожидание конечного банка равно начальному минус 0,03 ожидаемого принятого оборота. Важна именно ожидаемая величина оборота. Подстановка реализованного остановленного значения не является условным прогнозом конца этого пути. Ранняя остановка отбирает другие исходы, чем сессия, которой внешнее финансирование позволяет дойти до конца независимо от баланса.
Для неограниченного времени остановки условия вроде подходящей интегрируемости не заменяются фразой «остановка когда-нибудь случится». Лимиты прибыли и потери меняют длительность и распределение итогов, не создавая положительного условного ожидания. Жёсткий нижний предел требует проверки полного возможного проигрыша до новой ставки: остановка после расчёта может перескочить границу. Одновременные позиции и комиссии кассы рассматриваются отдельно, как и уже выведенные средства. Ушедшие деньги нельзя считать доступными для следующего платежа.
Действительные возможности инструментов
Калькулятор банка показывает единицу, вероятность цели, заданные серии, ориентир оборота и необязательные границы. Полного распределения выживания 10000 раундов и броуновского движка просадки в нём нет. Локальные образцы воспроизводят статью, но не добавляют эти возможности интерфейсу. Материал о текущей доле отдельно разбирает другой процесс. Выходное число инструмента не доказывает функций, которые он не рассчитывает, и не отменяет его явно указанный модельный характер.
Никакое соотношение капитала не требует повышать доступный развлекательный расход. Допустимо не ставить. Партнёрские действия остаются прямой регистрацией без обязательного демо и гарантий платёжеспособности, доступной цели или будущего получения денег. Полезное утверждение о риске называет процесс, границу, горизонт и доказательства. Это информативнее одного процента разорения для всех игр и ставок или использования математики как причины превысить заранее выбранный бюджет. Учебные примеры доступны независимо от решения о регистрации.