
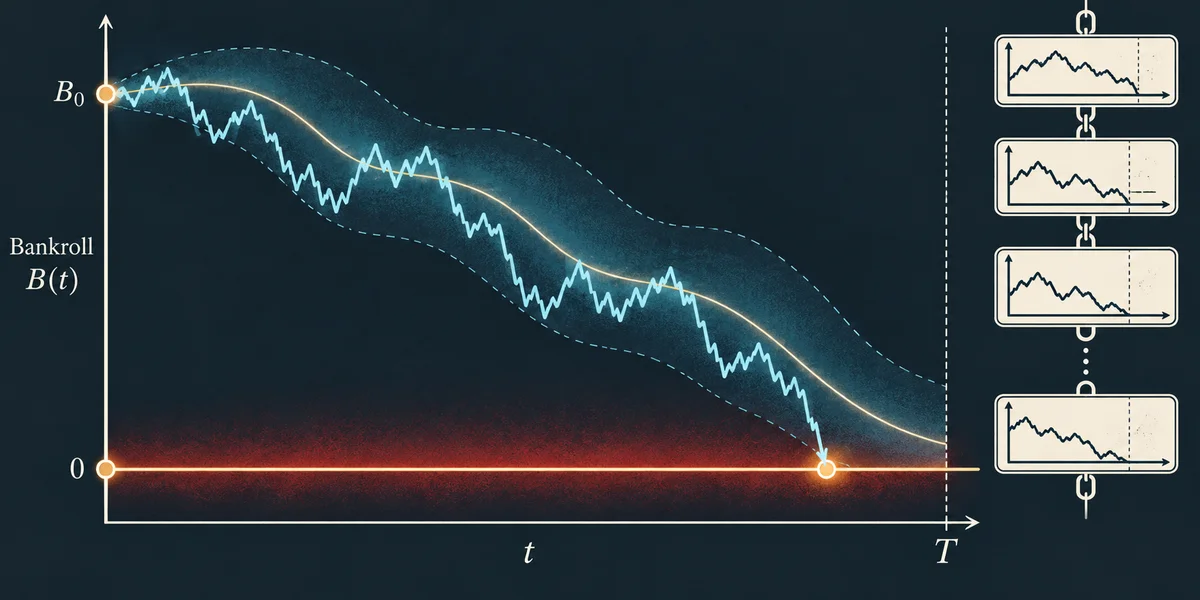


Una probabilidad de ruina necesita evento definido, regla de apuesta y horizonte. Llegar a cero, no financiar la próxima apuesta, cruzar un límite elegido y caer desde un máximo son eventos distintos. Una trayectoria puede cumplir algunos sin otros. Un porcentaje sin esas definiciones no informa qué riesgo se calculó, aunque aparezca junto a un teorema avanzado. El nombre del método no sustituye las entradas utilizadas.
Separamos tres objetos: paseo discreto de unidad fija, aproximación browniana continua y límite de riesgo del operador con supuestos adicionales. También publicamos un registro financiado sobre el CSV sintético existente. No son un estudio de Lucky Jet en directo ni prueba de solvencia. La finalidad es hacer reproducibles entradas y contabilidad, dejando claras las capacidades reales de la calculadora y el alcance de cada conclusión.
Un paseo de unidad fija especificado
Partimos de apuestas aceptadas independientes de una unidad al objetivo 2x. En el modelo declarado, ganar tiene probabilidad p=0,485 y añade una unidad; perder tiene q=0,515 y quita una. No hay costes, depósitos ni cambios de importe. El saldo entero cero es absorbente. Otro objetivo cambia los pasos: ganar a 1,5x solo añade media unidad, por lo que no reutiliza directamente una fórmula de pasos simétricos unitarios.
Con B unidades iniciales y parada superior M, sea R(B) la probabilidad de cero antes de alcanzar M. Las fronteras son R(0)=1 y R(M)=0. Condicionar al siguiente resultado da R(B)=pR(B+1)+qR(B-1). Para p≠q la solución es:
R(B) = ((q/p)^M - (q/p)^B) / ((q/p)^M -1)M es frontera de riqueza elegida, no reserva medida de casino. Con B=50, M=100, la ruina antes de doblar tiene probabilidad aproximada 95,261479%, frente a éxito 4,738521%. Son probabilidades de alcanzar fronteras eventualmente, no de fallar en 50 o 100 rondas. No determinan un resultado exacto para cada persona ni convierten doblar el importe en obligación de seguir jugando. El objetivo es una regla de parada del modelo.
Sin frontera superior, manteniendo este paseo negativo y sin reposición, el cero eventual tiene probabilidad 1. La conclusión pertenece al proceso especificado. No establece el mismo cero literal para fracciones actuales, que permanecen positivas en cualquier camino finito con factores positivos y sin redondeo o mínimo. Los eventos de horizonte finito necesitan otro cálculo, sin heredar automáticamente una afirmación de tiempo infinito.
El tiempo finito cambia la pregunta
El proceso discreto se calcula siguiendo masa en cada saldo financiable y conservando cero como absorbido. La referencia finite_bankroll.py utiliza ese método. Para 2x coincide con primera llegada independiente: sumar por tiempos posibles n el término (B/n)×C(n,(n-B)/2)×p^((n-B)/2)×q^((n+B)/2) , respetando paridad y n≥B. La cuenta identifica la primera llegada, no solo el saldo final.
Una cola binomial terminal ordinaria respondería otra pregunta, porque existen caminos que ya tocaron cero antes. Sin parada podrían recuperarse después, pero una regla absorbente prohíbe esas apuestas posteriores. Contar una racha concreta también difiere de sumar todos los caminos hasta cero con victorias intercaladas. Unidades, rachas y saldo terminal no deben presentarse como medidas intercambiables de la misma probabilidad.
Qué representa la fórmula browniana
Para el proceso continuo separado X(t)=B+μt+σW(t), con B>0 y σ>0, definimos τ como primer instante que alcanza cero. La distribución browniana exacta para esa frontera fija, con T>0, es:
P(τ ≤ T) = Φ((-B-μT)/(σ√T))
 + exp(-2μB/σ²) Φ((-B+μT)/(σ√T))
Φ es la distribución normal estándar. Es primer contacto con cero fijo, no caída máxima desde un máximo móvil. La clase de la Universidad de Chicago sobre tiempos de llegada brownianos proporciona la expresión de frontera superior. Cambiar el signo del proceso da la inferior utilizada aquí. Esa transformación no es una medición de vuelo de proveedor.
En el modelo discreto 2x unitario, el incremento tiene media-0,03 y varianza 0,9991. Igualar momentos da μ=-0,03 y σ²=0,9991 por unidad de tiempo de ronda. No transforma apuestas discretas en una trayectoria continua. Browniano puede cruzar entre observaciones y tiene otra distribución de incrementos. La fórmula es exacta en su proceso y aproximada aplicada a las apuestas. Su adecuación depende de escala y evento.
| Unidades iniciales | Fallo discreto hasta 1000 | Aproximación browniana |
|---|---|---|
| 20 | 81,337260% | 81,306480% |
| 50 | 37,856629% | 37,799764% |
| 100 | 2,131958% | 2,132118% |
| 250 | 2,306950e-10% | 3,044853e-10% |
El horizonte siempre es 1000 rondas. Desde 100 unidades, la probabilidad discreta es aproximadamente 2,131958%, no un 1,78% universal sin evidencia. Desde 250 ambas cifras son diminutas, pero su diferencia relativa importa. Coincidir en una fila no permite afirmar precisión exacta para cualquier saldo u objetivo. Ninguna celda es frecuencia empírica de casino. Las columnas comparten momentos, sin compartir toda la distribución que determina la llegada a la frontera.
Los límites brownianos dependen de la deriva. Con μ=0 se obtiene 2Φ(-B/(σ√T)). Con deriva positiva, la llegada eventual tiene probabilidad exp(-2μB/σ²), menor que 1 pero no cero. Con deriva negativa es cierta en ese proceso continuo. Sustituir la deriva por valor absoluto en una expresión positiva no crea protección para un proceso perdedor. Hay que conservar signo y supuestos, no escoger el resultado visualmente favorable.
Reproduce ambas columnas matemáticas
Guarda la referencia unitaria junto al siguiente ejemplo Python. Utiliza biblioteca estándar y helper publicado, con saldo, varianza y horizonte positivos. Los cuatro idiomas contienen código ejecutable idéntico. Sus resultados discretos y brownianos se ejecutaron y compararon con la tabla. No hace falta una semilla secreta, cuenta ni servicio conectado para comprobar la aritmética de esas hipótesis.
# Save finite_bankroll.py in this directory first.
# Fixed one-unit2x model: p=.485, no fees or replenishment.
import json
import logging
import math
from finite_bankroll import fixed_stake_failure

def normal_cdf(z):
    return 0.5 * math.erfc(-z / math.sqrt(2))

def brownian_first_hit(bank, drift, variance, horizon):
    scale = math.sqrt(variance * horizon)
    return (normal_cdf((-bank - drift*horizon) / scale)
            + math.exp(-2*drift*bank/variance)
            * normal_cdf((-bank + drift*horizon) / scale))

rows = []
for bank in [20, 50, 100, 250]:
    rows.append({
        "initialUnits": bank,
        "discreteDp": fixed_stake_failure(bank, 200, 1000),
        "brownianApproximation": brownian_first_hit(bank, -0.03, 0.9991, 1000)
    })
logging.basicConfig(level=logging.INFO, format="%(message)s")
logging.info(json.dumps(rows, indent=2))
La aceptación independiente comparó resultados discretos con sumas racionales exactas de primera llegada. La CDF browniana se contrastó con integración numérica de la densidad de llegada, incluyendo deriva negativa, nula y positiva. Son comprobaciones de implementación matemática. No miden probabilidad real de proveedor, no establecen independencia en directo ni validan historial de pagos de usuario. Esas cuestiones requieren observaciones específicas.
La desigualdad de Lundberg tiene condiciones
Una formulación discreta estudia incrementos de pérdida neta Y independientes e idénticamente distribuidos, de media negativa. El coeficiente positivo R debe satisfacer E[exp(RY)]=1 con el momento exponencial finito requerido. Bajo los supuestos aplicables, el límite exponencial controla la probabilidad de que la pérdida acumulada supere reserva u. Las notas de riesgo de Kent, capítulo 5, especifican condiciones y límite.
Es una cota superior de probabilidad, no prueba de fallo imposible. Una cota positiva no equivale a cero; ingresos medios positivos tampoco demuestran todos los supuestos. Pasivos correlacionados, apuestas variables, exposición simultánea, costes externos y reserva desconocida necesitan su propio modelo al hablar de operador real. Aquí no auditamos cuentas ni cartera. Un teorema sobre incrementos definidos no verifica por sí solo las prácticas financieras de una empresa.
Un multiplicador bruto Pareto ilimitado no tiene función generadora de momentos positiva finita. El argumento clásico del coeficiente positivo no se aplica directamente a esa cola. Un pago acotado en objetivo aceptado es otra variable: puede tener momentos exponenciales finitos, pero requiere proceso de pérdida y dependencia especificados. Confundir multiplicador con importe realmente pagado es el error central, especialmente cuando varias apuestas comparten un resultado.
Un registro financiado con tres reglas
Descarga el CSV sintético de 10000 rondas y ruin_ledgers.py en la misma carpeta. Ejecutapython ruin_ledgers.py. Verifica el SHA-256 documentado y produce el siguiente registro. Añade--ledger output.csv para obtener cada apuesta aceptada para inspección. No utiliza red ni realiza transacciones. Se pueden comprobar datos, reglas y totales por separado.
Cada replay empieza con 1000 unidades, objetivo 2x, igualdad como acierto y sin costes. Las reglas fijas apuestan 50 o 10. La actual apuesta 0,5% del saldo liquidado, suelo a centésimas y mínimo 0,10. Antes de cada orden verifica financiación y para si no hay saldo. Esta regla práctica difiere de la fracción sin redondeo ni mínimo. El nombre porcentaje no elimina las restricciones que determinan la siguiente apuesta.
| Regla | Apuestas completas | Volumen apostado | Pago bruto | Saldo final | RTP realizado |
|---|---|---|---|---|---|
| Fija 50 | 72 | 3600,00 | 2600,00 | 0 | 72,222222% |
| Fija 10 | 1106 | 11060,00 | 10060,00 | 0 | 90,958409% |
| Actual 0,5%, suelo centésimas, mín 0,10 | 10000 | 13150,36 | 12200,58 | 50,22 | 92,777536% |
La fija 50 completa 72 apuestas y la fija 10 completa 1106. Llegan a cero en su última apuesta completa; las próximas 73 y 1107 no pueden financiarse. La fraccionaria completa 10000 y acaba 50,22. Son resultados de un camino sintético, no tasas de fallo poblacionales ni duración media. Las semillas públicas no predicen un futuro privado. Una trayectoria larga tampoco demuestra que cualquier configuración parecida soportaría el mismo número de apuestas.
| Regla | Primera apuesta sin saldo | Caída máxima desde pico |
|---|---|---|
| Fija 50 | 73 | 100,000000% |
| Fija 10 | 1107 | 100,000000% |
| Actual 0,5%, suelo centésimas, mín 0,10 | Ninguna en 10000 | 95,396169% |
La caída máxima usa cada punto liquidado y el mayor saldo anterior, incluidos inicio y final. En la fraccionaria es aproximadamente 95,396169% aunque nunca falle financiación en este archivo. Acabar por encima de cero no evita pérdidas graves. La pérdida desde 1000 es 94,978%; la caída desde máximo puede ser superior por una subida anterior o un punto inferior del camino. Las métricas deben compararse con idéntica referencia, no solo saldo final.
Reconcilia cuentas antes de interpretar
Saldo final equivale a inicial más pagos brutos menos apuestas aceptadas. RTP realizado es bruto dividido por volumen. Fija 50 tiene 3600 de volumen y 2600 bruto,72,222222%; fija 10 tiene 11060 y 10060, aproximadamente 90,958409%. La actual tiene 13150,36 y 12200,58, aproximadamente 92,777536%. No confundas beneficio neto de victoria con pago bruto ni excluyas pérdidas del denominador. Son identidades contables independientes del teorema elegido para estudiar riesgo.
Se comprobaron las 11178 filas completas contra el CSV con Decimal, financiación, sumas de centésimas y razones exactas de caída. SQL reprodujo apuestas y pagos. El retorno realizado de un camino corto o detenido no tiene que igualar 97% poblacional declarado. Tampoco prueba cambio de ley por operador: los datos son sintéticos y las reglas explícitas. Solo se han establecido cuentas y resultados del camino publicado, sin convertirlos en garantía general.
Paradas y volumen esperado
Bajo la ley condicional declarada, una apuesta financiada predecible S tiene incremento esperado-0,03S. Con número acotado de rondas, incluida una decisión de parada, el saldo final esperado equivale al inicial menos 0,03 por volumen aceptado esperado. Importa la expectativa del volumen. Sustituir un volumen realizado tras parada no predice condicionalmente el saldo final de ese camino. Una terminación temprana selecciona resultados distintos de una sesión financiada externamente hasta el final.
Para parada no acotada, condiciones como integrabilidad apropiada no pueden reemplazarse por “la parada acaba ocurriendo”. Límites de pérdida o beneficio modifican duración y resultados sin crear expectativa condicional positiva. Un suelo rígido exige evaluar pérdida completa antes de otra apuesta; parar después puede rebasarlo. Posiciones simultáneas y comisiones necesitan tratamiento aparte, igual que dinero retirado de la sesión. No debe contarse como disponible lo que ya salió del saldo operativo.
Utiliza herramientas dentro de su alcance
La Calculadora de Banca muestra unidad, probabilidad del objetivo, secuencias concretas, referencia de volumen y límites opcionales. No proporciona distribución completa de 10000 rondas ni motor browniano de caídas. Las referencias offline reproducen el artículo sin añadir capacidades a la interfaz. La guía de fracciones trata por separado el saldo actual. Un número de salida no demuestra funciones que la herramienta no calcula.
Ninguna proporción obliga a aumentar el entretenimiento asumible. No apostar sigue siendo válido. Las acciones de socios son registro directo sin demostración obligatoria, sin garantía de solvencia, objetivos disponibles o pago futuro. Una afirmación útil nombra proceso, frontera, horizonte y evidencia. Informa más que asignar un único riesgo a todos los juegos y formas de apostar, o utilizar las matemáticas como motivo para superar el presupuesto elegido previamente.