

Martingala no garantiza recuperación porque la siguiente apuesta puede no estar disponible. Es una pregunta de financiación antes de ordenar, no permiso para gastar más que el saldo y después registrar un número negativo. Una progresión bloqueada puede dejar capital considerable. Distinguirlo del cero literal mejora la explicación sin cambiar la expectativa negativa. El dinero restante debe seguir en las cuentas, incluso cuando ya no puede aplicarse la regla elegida.
Conservamos la progresión geométrica y sustituimos investigaciones sin soporte por un ejemplo acotado reproducible. Las probabilidades usan 2x independiente con victoria 0,485, un modelo educativo declarado. No medimos paquetes Lucky Jet, cuentas ni límites de plataformas. Los ejemplos no exigen depósito ni identifican un capital seguro para una persona. Una necesidad aritmética de una etapa no recomienda ampliar el presupuesto disponible.
Qué promete realmente duplicar
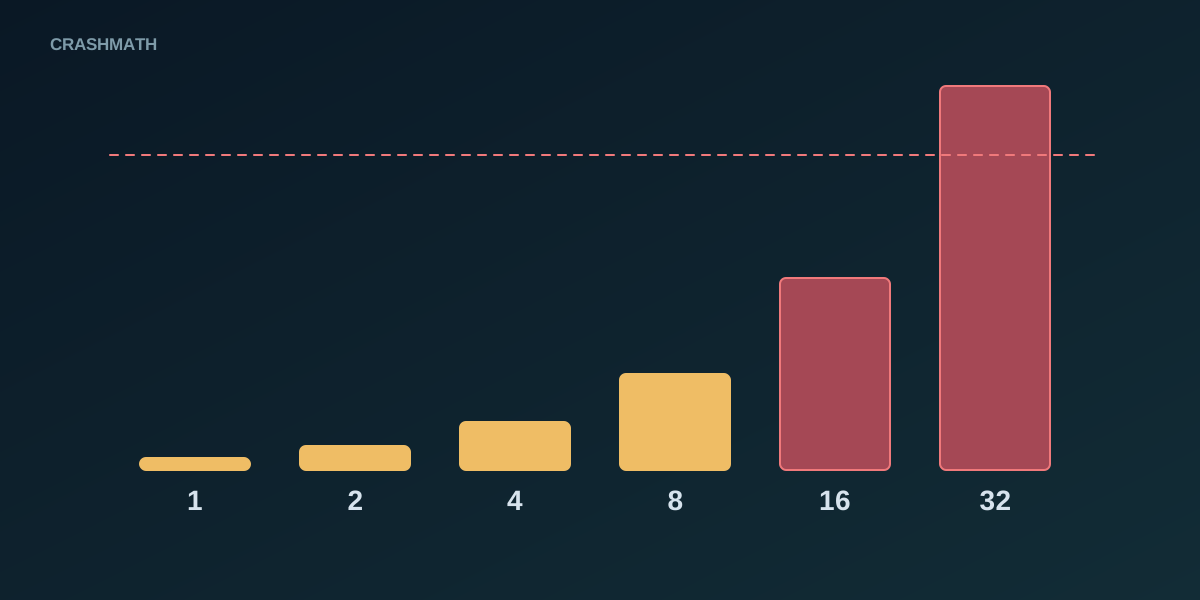
En 2x, ganar produce el importe apostado como beneficio neto. Con base b, la solicitud del paso n tras n-1 derrotas es b×2^(n-1). Las pérdidas previas suman b×(2^(n-1)-1). Si puede aceptarse la próxima apuesta y gana, el ciclo produce exactamente b descontando pérdidas. Esa identidad condicional es correcta. Pero la victoria no proporciona anticipadamente el dinero necesario para aceptar la orden.
Aceptar el paso n requiere capital inicial para pérdidas y próxima apuesta: b×(2^n-1), sin costes. También es gasto si pierden las n apuestas. La tabla utiliza b=1 y presenta requisitos aritméticos, sin afirmar que todos los pasos caben en el mismo saldo 1000. Solicitud, dinero perdido y capital inicial necesario son cantidades diferentes dentro de la misma progresión.
| Paso n | Apuesta solicitada | Pérdidas anteriores | Unidades iniciales necesarias |
|---|---|---|---|
| 1 | 1 | 0 | 1 |
| 2 | 2 | 1 | 3 |
| 3 | 4 | 3 | 7 |
| 4 | 8 | 7 | 15 |
| 5 | 16 | 15 | 31 |
| 6 | 32 | 31 | 63 |
| 7 | 64 | 63 | 127 |
| 8 | 128 | 127 | 255 |
| 9 | 256 | 255 | 511 |
| 10 | 512 | 511 | 1023 |
Tras nueve derrotas se han gastado 511. Desde 1000 quedan 489. El paso diez solicita 512 y no puede aceptarse. Financiar diez pérdidas requeriría 1023 iniciales. Si la décima está financiada y gana, devuelve 1024 brutos y el ciclo gana 1. Esa cuenta vencedora no resuelve el saldo insuficiente. No es correcto ejecutar una apuesta imposible para afirmar que se perdió más que toda la cantidad disponible.
Un límite puede parar antes de cero
Considera otro máximo hipotético 100. Las siete apuestas de 1 hasta 64 suman 127. La siguiente 128 supera el límite y deja 873 de 1000. Sería falso decir que el límite liquidó todo el saldo. Bloqueó la continuación prescrita. La pérdida 127 permanece, y reiniciar una secuencia añadiría exposición sin garantizar recuperación. No existe un pago oculto que financie automáticamente ese reinicio o haga desaparecer el déficit.
El modelo posterior usa límite 500. Tras nueve derrotas,512 supera el límite y los 489 del ejemplo inicial. Si ciclos anteriores aportaron beneficio, quizá haya dinero para 512, pero el límite sigue bloqueándolo. Ninguna cifra 100 o 500 se presenta como límite actual verificado de operador o moneda. Mínimos, máximos y restricciones reales requieren reglas de la versión. Un parámetro hipotético no es una característica universal de casinos.
Bloque concreto y racha en cualquier lugar
La probabilidad de perder es q=0,515. Un bloque definido de ocho derrotas tiene q^8≈0,00494832063, es decir 0,494832%. La probabilidad de al menos una racha de ocho o más en una secuencia larga es diferente. Las ventanas solapadas no se suman como independientes. Una racha larga aporta varias ventanas sin convertirse en observaciones separadas. Hay que definir el evento antes de interpretar su rareza.
| Longitud | Horizonte | Bloque especificado | Al menos una racha |
|---|---|---|---|
| 8 | 200 | 0,494832% | 37,831742% |
| 8 | 500 | 0,494832% | 70,193977% |
| 9 | 500 | 0,254839% | 46,023585% |
| 10 | 500 | 0,131242% | 27,043073% |
En 200 oportunidades, al menos una racha de 8 tiene aproximadamente 37,831742%, no casi certeza. En 500 tiene 70,193977%. Diez o más en 500 tienen 27,043073%. Son cálculos del modelo de rachas, no una aproximación Poisson presentada como resultado Markov. La guía de rachas distingue evento en cualquier punto y bloque preseleccionado. El porcentaje no puede trasladarse silenciosamente de una pregunta a otra.
Esas probabilidades no equivalen automáticamente a saldo cero. Progresión, capital, límite y estado del ciclo determinan cuándo se bloquea. En 1000/base 1/límite 500, cada ciclo financia las primeras nueve apuestas perdedoras, pero la siguiente 512 supera el límite. Por eso bloquear continuación equivale a la primera racha de nueve derrotas. Otra configuración puede parar antes o después y necesita su cálculo, aunque mantenga probabilidad de victoria.
Experimento finito con parámetros completos
El modelo público genera 5000 sesiones sintéticas con semilla Python 20261023. Cada una comienza en 1000 unidades enteras, base 1, límite 500 y máximo 500 oportunidades. Ganar 2x vuelve a 1; perder duplica. No hay préstamo, costes, reposición ni reducción de importe para encajarlo en el saldo. Antes de aceptar debe cumplir saldo y límite. Si no, la orden no se ejecuta y no se registra una pérdida ficticia.
Después de liquidar, comprueba si es posible la próxima solicitud prescrita, incluso después de la última oportunidad. Si no, registra bloqueo y congela el saldo para hitos posteriores. No inventa otra apuesta ni transforma el saldo en cero. Las 5000 sesiones permanecen en media y mediana, activas o detenidas. Se cuenta capacidad de continuar después de lo realizado, no una transacción inexistente fuera del horizonte.
| Oportunidades | Bloqueadas /5000 | Probabilidad exacta | Saldos cero literales | Neto medio, todos | Mediana de saldo, todos |
|---|---|---|---|---|---|
| 50 | 259 | 5,236886% | 0 | -6,8340 | 1023,00 |
| 100 | 547 | 10,981587% | 0 | -13,0588 | 1046,00 |
| 250 | 1288 | 26,209336% | 0 | -29,3196 | 1116,00 |
| 500 | 2301 | 46,023585% | 0 | -54,8760 | 1222,50 |
En 500 oportunidades hay 2301 sesiones bloqueadas y 2699 activas. Ninguna tiene cero literal con estos parámetros. El neto medio global es-54,876 unidades y la mediana final 1222,50. Solo entre activas, la mediana es 1243, estadística condicional distinta. Una mediana favorable de supervivientes no contradice una media negativa de todos. La comparación mantiene también el saldo de quienes no pudieron continuar la progresión.
La probabilidad exacta de racha de nueve en 500 es 46,023585%, próxima a 2301/5000 observados. Una muestra finita no necesita neto exactamente-3% de su volumen medio realizado. El volumen 1851,4424 multiplicado por-0,03 da-55,543272, referencia y no identidad de resultados aleatorios. La relación teórica usa volumen esperado. La proximidad no demuestra retorno medido de plataforma ni garantiza resultado con otra semilla.
Ejecuta el mismo código público
Descarga staking_models.py junto al siguiente ejemplo Python. Usa biblioteca estándar, sin red ni apuestas. Los cuatro idiomas contienen código idéntico, mismos parámetros y semilla. Ejecutar el script sin opciones también utiliza este ejemplo Martingala. Puedes examinar comprobaciones de saldo y límite antes de reproducirlo sin introducir cuenta, dinero ni credenciales. El código permite verificar qué significa cada estado de la tabla.
# Save staking_models.py beside this example; no casino connection.
import json
import logging
from staking_models import benchmark

result = benchmark(sessions=5000, initial=1000, base=1, cap=500,
                   horizon=500, seed=20261023, strategies=("martingale",))
assert result["pWin"] == 0.485
assert all(row["zeroBalances"] == 0 for row in result["results"])
logging.basicConfig(level=logging.INFO, format="%(message)s")
logging.info(json.dumps(result, indent=2))
La aceptación independiente enumeró todos los caminos de 63 configuraciones cortas de estrategia y horizonte con pesos racionales y comprobó 18664 filas ejecutadas. Cada apuesta cabía en saldo y límite, y el balance igualó inicio más bruto menos apuestas. Se probaron solicitud 512 no aceptada, parada solo por límite y décima victoria financiada. Las probabilidades de hitos coincidieron con una recurrencia exacta independiente.
Es evidencia sintética reproducible, no relato de jugadores reales perdiendo depósitos completos. No describe cuentas, ingresos, acceso ni rendimiento de producto. Cambiar límite, base, horizonte o definición requiere otro resultado. El script admite otras reglas nombradas para comparaciones aparte, pero esta muestra solo usa Martingala. Compartir código no convierte parámetros distintos en un único experimento indistinto ni proporciona observaciones de un proveedor identificado.
Por qué la expectativa sigue negativa
Sea S una apuesta financiada elegida antes del próximo resultado independiente. En 2x con p=0,485 su neto esperado condicional es(0,485-0,515)S=-0,03 S. Elegir S tras pérdidas no cambia esa ley. En este experimento acotado, el neto esperado equivale a-0,03 por volumen aceptado esperado. El historial cambia la exposición de la regla, sin crear ventaja sobre el próximo resultado del modelo.
No significa que cualquier sesión pierda 3% inicial ni que un volumen detenido realizado prediga su saldo final realizado. Tampoco autoriza parada opcional en cualquier sistema ilimitado sin condiciones de integrabilidad. Horizonte y límite financiado hacen específica la conclusión. Muchos ciclos pequeños ganados pueden coexistir con expectativa negativa; observar solo los completados excluye precisamente los que no consiguieron cerrarse. Las cuentas deben incluir la cohorte completa.
Otras progresiones requieren reglas propias
Fibonacci avanza por 1,1,2,3,5 tras pérdidas y puede retroceder dos posiciones al ganar. D’Alembert cambia una unidad con suelo inferior. Labouchere actualiza una lista de cancelación. Crecer más lento o distinto no establece ventaja bajo la misma ley condicional. Siguen haciendo falta financiación, límite y reinicio. Ninguna conclusión afirma que todas las variantes tengan idéntica caída o duración. La regla debe definirse antes de comparar.
Paroli de tres victorias en 2x usa 1,2,4 y reinicia al completar o perder. Completar gana 7; una pérdida previa deja neto de ciclo-1, no pérdida de toda la banca. Su probabilidad de completar es 0,485^3=0,114084125 y neto esperado-0,087327 con volumen esperado 2,9109. Es otra distribución, sin convertir beneficios cobrados en dinero gratis. Lo pagado ya pertenece a tus recursos y continúa expuesto si vuelves a apostarlo.
Separa la decisión de gasto
La Calculadora de Banca muestra unidades, secuencias concretas y límites opcionales. No certifica una progresión ni calcula toda esta cohorte. Con expectativa negativa, Kelly restringido elige cero;una fracción recreativa positiva es gasto elegido. Redondeo, mínimos reales y apuestas simultáneas pueden impedir que una fracción evite fallos de saldo. La regla debe corresponder a lo aceptado y liquidado realmente.
No hay instrucción de aumentar depósito 1000 hasta 1023 solo para financiar una etapa hipotética. Conserva el gasto asumible y detente antes de sostener una promesa creciente de recuperación. Las acciones de socios siguen siendo registro directo sin demostración obligatoria. No verifican límites ni convierten una secuencia bloqueada en beneficio futuro garantizado. Se puede estudiar la progresión y ejecutar el modelo sin abrir cuenta o transferir dinero.