

Мартингейл не гарантирует возврат потерь, поскольку следующая требуемая ставка может быть недоступна. Это вопрос финансирования до принятия команды, а не разрешение потратить больше остатка и записать отрицательный банк. Заблокированная прогрессия может сохранять значительные деньги. Разделение остатка и буквального нуля делает объяснение полезнее, не меняя отрицательного ожидания. Существующие средства должны оставаться в бухгалтерии, даже если продолжать выбранное правило уже невозможно.
Мы сохраняем геометрическую прогрессию и заменяем неподтверждённое исследование ограниченным воспроизводимым примером. Все вероятности относятся к независимой учебной модели 2x с вероятностью победы 0,485. Реальные пакеты Lucky Jet, аккаунты и лимиты платформ не измерялись. Примеры не требуют депозита и не определяют безопасную сумму человека. Арифметическая потребность конкретного шага не становится рекомендацией увеличивать доступный бюджет. Предел расходов следует выбирать до подгонки ставки под желаемое количество удвоений.
Что действительно обещает удвоение
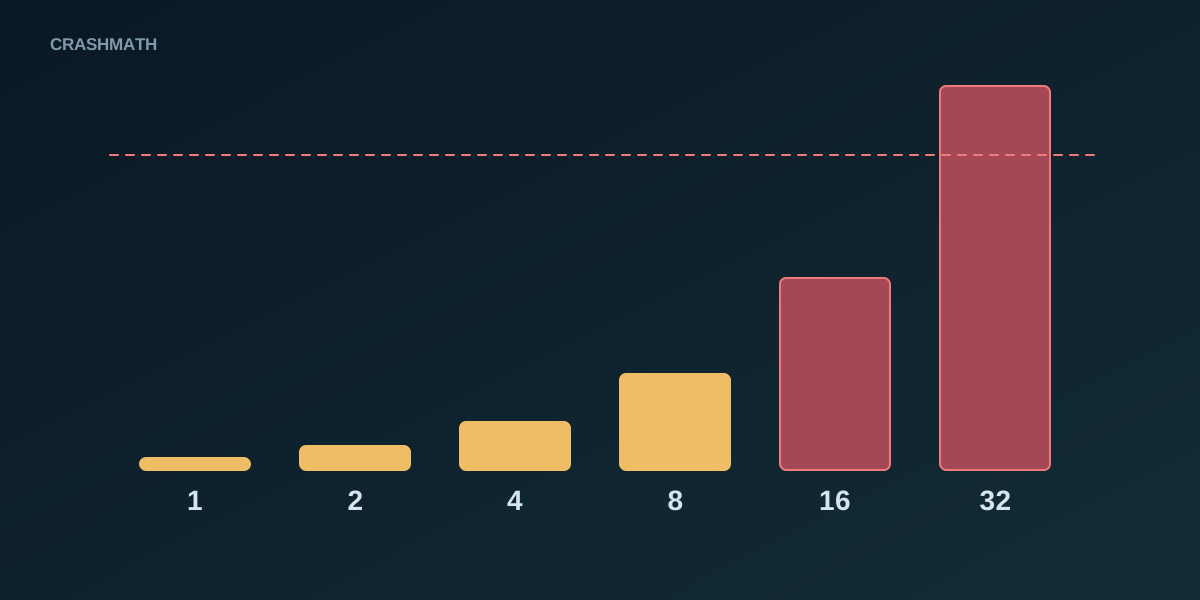
При цели 2x победа приносит номинал ставки чистой прибыли. Если база b, запрос шага n после n-1 поражений равен b×2^(n-1). Предыдущие потери составляют b×(2^(n-1)-1). Если следующая ставка может быть принята и выигрывает, цикл приносит ровно b после вычета этих потерь. Это условное бухгалтерское равенство верно. Однако будущая победа не предоставляет деньги для принятия ставки заранее и не подтверждает доступность нужного номинала в продукте.
Для принятия шага n начального капитала цикла должно хватать на прошлые потери и новую сумму: b×(2^n-1), без расходов. Это также суммарная потеря при поражении всех nставок. Таблица при b=1 показывает арифметические требования, а не утверждение, что все шаги обеспечиваются одним банком 1000. Требуемая ставка, уже потерянные деньги и необходимая начальная сумма являются разными величинами, хотя принадлежат одной прогрессии. Путаница между ними создаёт ложное впечатление доступного восстановления.
| Шаг n | Требуемая ставка | Предыдущие потери | Нужно начальных единиц |
|---|---|---|---|
| 1 | 1 | 0 | 1 |
| 2 | 2 | 1 | 3 |
| 3 | 4 | 3 | 7 |
| 4 | 8 | 7 | 15 |
| 5 | 16 | 15 | 31 |
| 6 | 32 | 31 | 63 |
| 7 | 64 | 63 | 127 |
| 8 | 128 | 127 | 255 |
| 9 | 256 | 255 | 511 |
| 10 | 512 | 511 | 1023 |
После девяти поражений потрачено 511. От начальных 1000 осталось 489. Десятый шаг требует 512, поэтому его принять нельзя. Для десяти обеспеченных проигрышей нужно 1023 изначально. Если обеспеченная десятая ставка побеждает, общая выплата 1024 оставляет циклу прибыль 1. Но расчёт успешного исхода не устраняет недостаток денег. Нельзя выполнить невозможную ставку, получить потерю 1023 и назвать это фактическим проигрышем банка 1000. В заданном процессе остановка происходит раньше.
Лимит может остановить прогрессию до нуля
Возьмём отдельный гипотетический максимум 100. Первые семь ставок от 1 до 64 суммарно стоят 127. Следующие 128 превышают предел, оставляя 873 от 1000. Было бы неверно назвать это ликвидацией всей суммы. Заблокировано предписанное продолжение. Потеря 127 остаётся, а начало новой последовательности добавит экспозицию без гарантии возврата. Скрытой выплаты, которая автоматически финансирует перезапуск или убирает дефицит, в модели нет. Правильный остаток важен для оценки дальнейшего решения, а не для оправдания новой ставки.
Последующий опыт использует предел 500. После девяти поражений запрос 512 превышает и предел, и оставшиеся 489 исходного примера. Если завершённые циклы раньше дали прибыль, денег на 512 может хватить, но предел всё равно блокирует ставку. Ни 100, ни 500 не названы текущими проверенными ограничениями оператора или валюты. Действительные минимумы, максимумы и ограничения выплаты требуют правил версии. Гипотетический параметр нельзя выдавать за универсальное свойство казино только из-за знакомого числа.
Заданный блок и серия в любом месте
В модели вероятность поражения q=0,515. Заданный блок восьми проигрышей имеет q^8≈0,00494832063, или 0,494832%. Вероятность хотя бы одной серии восьми или больше на длинном участке является другим событием. Перекрывающиеся окна нельзя складывать как независимые. Длинная серия содержит несколько окон, не превращаясь в несвязанные наблюдения. До интерпретации редкости нужно определить событие, длину записи и правило включения последовательностей. Общее название серии не заменяет эти условия.
| Длина потерь | Горизонт | Заданный блок | Хотя бы одна серия |
|---|---|---|---|
| 8 | 200 | 0,494832% | 37,831742% |
| 8 | 500 | 0,494832% | 70,193977% |
| 9 | 500 | 0,254839% | 46,023585% |
| 10 | 500 | 0,131242% | 27,043073% |
За 200 возможностей хотя бы одна серия 8 имеет вероятность примерно 37,831742%, а не почти достоверна. За 500 получается 70,193977%. Серия десяти или больше за 500 имеет 27,043073%. Это расчёты модели серий, а не приближение Пуассона под названием точного результата Маркова. Материал о сериях объясняет отличие от выбранного заранее блока. Нельзя молча переносить процент одного вопроса на другой или использовать длинную запись как доказательство неизбежности события в короткой.
Эти вероятности не становятся автоматически риском нулевого банка. Прогрессия, начальная сумма, предел и текущий цикл определяют остановку. В случае 1000/база 1/предел 500 любой цикл финансирует первые девять проигрывающих ставок, но следующие 512 выше лимита. Поэтому невозможность продолжить соответствует первой серии девяти поражений. Иная настройка может остановиться раньше или позже и требует нового расчёта, даже при той же вероятности победы. Событие продолжения определяется не одной частотой красных исходов.
Конечный опыт с полными параметрами
Открытая модель генерирует 5000 синтетических сессий с сидом Python 20261023. Каждая начинается с 1000 целых единиц, базы 1, предела 500 и максимум 500 возможностей. Победа 2x возвращает следующую ставку к 1, поражение удваивает. Нет займа, комиссий, пополнения или уменьшения номинала ради попадания в остаток. До принятия сумма должна соответствовать банку и лимиту. Если это не так, команда не выполняется и фиктивный проигрыш не добавляется в журнал.
После расчёта проверяется возможность следующего предписанного запроса, включая состояние после последней разрешённой возможности. При невозможности записывается остановка, остаток замораживается для последующих отметок. Новая ставка не выдумывается, баланс не обнуляется. Все 5000 сессий остаются в средних и медианах, активные и остановленные. Определение считает способность продолжать после выполненных ставок, а не несуществующую транзакцию вне горизонта. Это позволяет сверить полную бухгалтерию выборки без исчезновения неудобных результатов.
| Возможностей | Остановлено /5000 | Точная вероятность остановки | Буквальный ноль | Средний итог, все | Медиана баланса, все |
|---|---|---|---|---|---|
| 50 | 259 | 5,236886% | 0 | -6,8340 | 1023,00 |
| 100 | 547 | 10,981587% | 0 | -13,0588 | 1046,00 |
| 250 | 1288 | 26,209336% | 0 | -29,3196 | 1116,00 |
| 500 | 2301 | 46,023585% | 0 | -54,8760 | 1222,50 |
К 500 возможностям 2301 сессия остановлена,2699 активны. Буквальных нулей при этих входах нет. Средний чистый итог всей выборки-54,876 единицы, медиана конечного банка 1222,50. Только среди активных медиана 1243, это другая условная статистика. Выгодная медиана оставшихся не противоречит отрицательному среднему всех участников. Честное сравнение сохраняет остатки тех, кто больше не мог выполнять удвоение, и не объявляет их полностью потерянными депозитами. У каждого показателя указан знаменатель.
Точная вероятность серии девяти за 500 равна 46,023585%, близко к 2301/5000 симуляции. Конечная выборка не обязана дать ровно-3% своего наблюдаемого среднего оборота. Средний оборот 1851,4424 после умножения на-0,03 даёт-55,543272: это ориентир, а не тождество реализованных случайных сумм. Теоретическое равенство использует ожидаемый оборот. Близость не названа измеренным возвратом платформы и не гарантирует такой же результат при другом сиде. Синтетическое совпадение подтверждает только заявленную проверку модели.
Выполнение того же открытого кода
Загрузите staking_models.py рядом со следующим примером Python. Используется стандартная библиотека, без сети и ставок. Все четыре языка содержат одинаковый код, параметры и сид. Запуск самого скрипта без параметров также использует этот пример Мартингейла. Можно изучить проверки банка и предела до повторения, не вводя аккаунт, деньги или секретные данные. Код показывает, что именно означает каждый статус таблицы и как сохраняются остановленные остатки.
# Save staking_models.py beside this example; no casino connection.
import json
import logging
from staking_models import benchmark

result = benchmark(sessions=5000, initial=1000, base=1, cap=500,
                   horizon=500, seed=20261023, strategies=("martingale",))
assert result["pWin"] == 0.485
assert all(row["zeroBalances"] == 0 for row in result["results"])
logging.basicConfig(level=logging.INFO, format="%(message)s")
logging.info(json.dumps(result, indent=2))
Независимая проверка перебрала все пути 63 коротких конфигураций стратегий и горизонтов с рациональными весами, сверила 18664 выполненные строки. Каждая ставка помещалась в банк и предел, баланс равнялся начальному плюс выплаты минус ставки. Явные проверки охватили непринятые 512, остановку только лимитом и действительно обеспеченную десятую победу. Вероятности отметок совпали с отдельной точной рекуррентной формулой. Эти проверки отвечают на конкретные арифметические вопросы, а не устанавливают поведение настоящего казино.
Это воспроизводимые синтетические данные, а не сообщение о реальных игроках, утративших депозиты полностью. Аккаунты, пополнение, доступ и работа продукта не исследовались. Другой лимит, база, горизонт или определение остановки требуют нового результата. Скрипт поддерживает отдельно названные правила для других сравнений, но здесь выборка использует только Мартингейл. Общий код не делает разные параметры одним неразличимым экспериментом и не предоставляет наблюдений конкретного поставщика. Следует сохранять границы каждой опубликованной таблицы.
Почему аргумент ожидания сохраняется
Пусть S является обеспеченной ставкой, выбранной до следующего независимого исхода. На 2x при p=0,485 её условное ожидание равно(0,485-0,515)S=-0,03 S. Выбор S после прошлых потерь не меняет этот закон. В ограниченном опыте ожидаемый итог сессии равен-0,03 ожидаемого принятого оборота. История определяет экспозицию по правилу, но не создаёт преимущество следующего исхода модели. Повышенная ставка умножает отрицательное ожидание так же, как возможную прибыль отдельного удачного раунда.
Это не означает потери 3% начальной суммы в каждой сессии и не делает реализованный остановленный оборот прогнозом её конечного баланса. Также нельзя применять теорему остановки к любому бесконечному правилу без условий интегрируемости. Горизонт и обеспеченный предел делают вывод конкретным. Много небольших выигранных циклов совместимы с отрицательным ожиданием. Просмотр только завершённых исключает именно те циклы, которые не удалось закрыть. Полная выборка необходима и для средних, и для правильного описания остатков.
Медленные и обратные прогрессии требуют своих правил
Фибоначчи движется по 1,1,2,3,5 после поражений и может отступать на две позиции после победы. Д’Аламбер меняет номинал на единицу с нижним пределом. Лабушер обновляет список отмены. Более медленное или другое повышение не устанавливает преимущества при том же условном законе. Обеспечение, лимит и перезапуск остаются необходимыми. Здесь нет теоремы, что все варианты имеют одинаковые просадку и продолжительность. Для сравнения сначала нужна определённая версия каждого правила, включая поведение после завершения цикла.
Пароли трёх побед на 2x использует 1,2,4 и сбрасывается после завершения или поражения. Полный цикл приносит 7; поражение до завершения оставляет чистую потерю 1, а не всего банка. Вероятность завершения 0,485^3=0,114084125, ожидаемый итог-0,087327 при ожидаемом обороте 2,9109. Это другое распределение без превращения выплаченной прибыли в бесплатные деньги. Полученные средства уже принадлежат ресурсам человека и остаются под риском при повторной ставке. Название положительной прогрессии не отменяет этого учёта.
Расходы остаются отдельным решением
Калькулятор банка показывает единицу, заданные серии и необязательные границы. Он не сертифицирует прогрессию и не рассчитывает всю эту выборку. При отрицательном ожидании ограниченный Келли выбирает ноль; положительная развлекательная доля является выбором расходов. Округление, реальный минимум и одновременные ставки способны нарушить предположение, что доля всегда избегает отказа финансирования. Правило должно соответствовать принятому и рассчитанному действию, а не только намерению до запуска раунда.
Нет инструкции повысить депозит 1000 до 1023 лишь потому, что это обеспечит гипотетический десятый шаг. Сохраняйте доступный развлекательный предел и остановитесь вместо финансирования растущего обещания восстановления. Партнёрские действия остаются прямой регистрацией без обязательного демо. Они не подтверждают лимиты и не превращают заблокированную последовательность в гарантированную будущую прибыль. Изучить прогрессию и выполнить модель можно без аккаунта и денежных переводов. Арифметический пример не является причиной менять заранее выбранный бюджет.